
تضخم يوليو الأمريكي: هل يحسم قرار الفائدة
يصدر مكتب إحصاءات العمل الأمريكي اليوم بيانات مؤشر أسعار المستهلكين لشهر يوليو، وتأتي هذه البيانات في لحظة غير اعتيادية بالنسبة للأسواق؛ إذ لم يعد النقاش يدور حول ما إذا كان الاحتياطي الفيدرالي سيخفض أسعار الفائدة في سبتمبر، بل حول احتمال رفعها
ومع استقرار سعر الفائدة الفيدرالية الفعلي عند 3.63%، ووجود انقسامات داخل الاحتياطي الفيدرالي إلى جانب تصريحات متشددة من رئيس بنك الاحتياطي الفيدرالي في كانساس سيتي، جيفري شميد، فإن احتمال تشديد السياسة النقدية بشكل أكبر في حال جاءت بيانات التضخم أعلى من المتوقع لا يزال قائمًا
CME FedWatch ويبدو أن هذا الجدل حاليًا أقرب إلى رمي العملة. إذ تُظهر أداة
أن احتمالات رفع الفائدة في سبتمبر تقترب من 50%، في حين تقترب احتمالات الإبقاء على الفائدة دون تغيير من النسبة نفسها
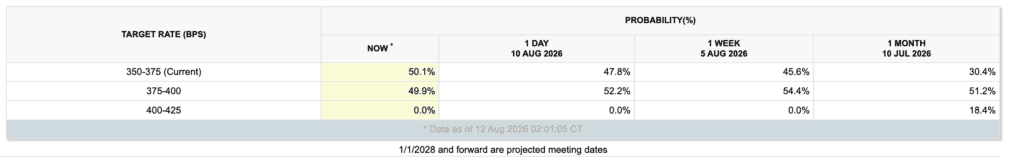
وقد جاءت إعادة تسعير توقعات الأسواق سريعة. فقد تراجعت احتمالات رفع الفائدة في سبتمبر وفق العقود الآجلة للأموال الفيدرالية إلى نحو 44% من حوالي 67% قبل أسبوع، بعد أن أظهرت بيانات الوظائف الأمريكية لشهر يوليو فقدانًا غير متوقع للوظائف، إلى جانب تعديلات كبيرة بالخفض على بيانات الأشهر السابقة.فقد الاقتصاد الأمريكي 23 ألف وظيفة في يوليو، مقابل توقعات بإضافة نحو 80 ألف وظيفة.
وقد انعكس ذلك بالفعل على الدولار. إذ تراجع مؤشر الدولار إلى 99.6 في 10 أغسطس، وهو أضعف مستوى له منذ أوائل يونيو، بينما انخفض عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 4.637%، وارتفع اليورو إلى 1.1558 دولار، وهو أقوى مستوى له منذ منتصف يونيو
ماذا تتوقع الأسواق؟
من المتوقع أن يرتفع مؤشر أسعار المستهلكين الرئيسي بنسبة 0.1% على أساس شهري في يوليو، بعد انخفاضه بنسبة 0.4% في يونيو، بينما من المتوقع أن يتراجع معدل التضخم السنوي إلى 3.4% من% 3.5
أما التضخم الأساسي، فمن المتوقع أن يرتفع بنسبة 0.2% على أساس شهري، مقارنةً بـ0.0% في يونيو، بينما يُتوقع أن يتراجع المعدل السنوي للتضخم الأساسي إلى 2.5% من% 2.6
وهنا تبرز أهمية تأثير سنة الأساس. فقد شهد شهر يونيو انخفاضًا شهريًا بنسبة 0.4%، وهو أكبر تراجع منذ أبريل 2020، مدفوعًا بانخفاض تكاليف الطاقة بنسبة 5.7% وتراجع أسعار البنزين بنسبة 9.7%. كما انخفض التضخم الأساسي السنوي من 2.9% إلى% 2.6
لكن ذلك كان في جزء كبير منه انخفاضًا مدفوعًا بالطاقة، وليس بالضرورة إشارة إلى تراجع واسع ومستدام في التضخم. ولهذا السبب، فإن تركيبة بيانات يوليو قد تكون أهم من الرقم الرئيسي نفسه.
السؤال الأهم: ماذا عن مكونات التضخم؟
بدأ تأثير انخفاض أسعار الطاقة في التراجع.فقد انخفضت أسعار البنزين في بداية يوليو مع تراجع أسعار النفط وسط التفاؤل باحتمال انتهاء الصراع بين الولايات المتحدة وإيران، إلا أن أسعار الطاقة بدأت في الارتفاع مجددًا مع نهاية الشهر مع عودة القتال.وبشكل عام، يتوقع الاقتصاديون انخفاض مكون البنزين في مؤشر أسعار المستهلكين بنسبة تتراوح بين 2% و3
أما بالنسبة للتضخم الأساسي، فتتباين التوقعات حول مصدر الضغوط
تتوقع مؤسسة بانثيون ماكروإيكونوميكس ارتفاع أسعار السلع الأساسية بنسبة 0.18% على أساس شهري، وهي أكبر زيادة منذ سبتمبر، ويرجع ذلك جزئيًا إلى قيام شركة أبل برفع أسعار بعض منتجات الأجهزة بنسبة تتراوح بين 15% و30% اعتبارًا من 25 يونيو.
وفي المقابل، قد تخفف أسعار الخدمات من هذه الضغوط، مع توقع انخفاض أسعار تذاكر الطيران بنحو 1.5%، وتراجع تكاليف الإقامة بنحو 1%، إلى جانب استمرار الاتجاه الهبوطي في أسعار تأمين السيارات.
لكن هناك تقديرات أخرى ترى الصورة بشكل مختلف، إذ تتوقع أن يعود تضخم الخدمات الأساسية إلى الارتفاع بشكل معتدل في يوليو بعد التراجع المفاجئ في يونيو، مع إمكانية عودة المعدل الشهري إلى حدود 0.3
وتبدو الفروقات بين توقعات المؤسسات المالية واسعة بشكل غير معتاد.
فـجي بي مورغان يتوقع ارتفاع التضخم الأساسي بنحو 0.22% شهريًا، وهي قراءة لا تكفي على الأرجح لدفع الاحتياطي الفيدرالي إلى رفع الفائدة في سبتمبر، لكن وصول القراءة إلى 0.3% سيزيد احتمالات اتخاذ البنك المركزي لهذه الخطوة بشكل ملموس.
في المقابل، ترى سيتي أن صدور قراءة ضعيفة أخرى في يوليو سيجعل رفع الفائدة في سبتمبر مستبعدًا إلى حد كبير، بينما تحذر بنك أوف أمريكا من أن عودة التضخم في الخدمات الأساسية إلى التسارع ستبقي خيار رفع الفائدة في سبتمبر مطروحًا
سيناريوهات الدولار
1. قراءة متوافقة مع التوقعات
التضخم الرئيسي: 3.4
التضخم الأساسي: 2.5
التضخم الأساسي الشهري: 0.2
وفي هذه الحالة، سيظل قرار سبتمبر مفتوحًا، وستنتقل أنظار الأسواق إلى بيانات أسعار المنتجين يوم الخميس ومبيعات التجزئة يوم الجمعة.وبالنسبة للدولار، فإن صدور قراءة متوافقة مع التوقعات سيكون أقرب إلى كونه حدثًا محايدًا من كونه نقطة حسم، إذ سيظل الدولار تحت تأثير سلسلة من البيانات الاقتصادية التي ستستمر بعد صدور أرقام التضخم اليوم
قراءة منخفضة
التضخم الأساسي عند 0.1% شهريًا أو أقل، والتضخم الأساسي السنوي عند% 2.4.هذا هو السيناريو الذي يبدو أن أسواق التنبؤ تتمركز حوله.إذا جاءت بيانات التضخم عند التوقعات أو أقل منها، فقد يستمر الدولار في التعرض للضغط، خصوصًا أن مؤشر الدولار تراجع بالفعل إلى ما دون مستوى 100 بينما تنتظر الأسواق بيانات لتحديد اتجاهه التالي
وستؤدي قراءة ضعيفة للتضخم الأساسي إلى تقليص احتمالات رفع الفائدة في سبتمبر بشكل كبير، وقد تفتح الباب أمام إعادة اختبار القيعان الأخيرة لمؤشر الدولار
قراءة مرتفعة
التضخم الأساسي عند 0.3% شهريًا أو أعلى
ستشير قراءة أعلى من المتوقع إلى استمرار الضغوط التضخمية، وستعزز احتمالات رفع الفائدة في سبتمبر أو في نهاية العام، كما ستدفع عوائد سندات الخزانة إلى الارتفاع وقد تؤدي إلى انتعاش مؤشر الدولار
ومع ظهور بعض الإشارات بالفعل على إمكانية تكوين الدولار قاعًا مهمًا على المدى القصير، فإن صدور بيانات تدفع الأسواق بقوة نحو توقع رفع الفائدة في سبتمبر قد يعزز هذا السيناريو.
هناك نقطة مهمة يجب الانتباه إليها
مع اقتراب احتمالات رفع الفائدة من 50/50، وتداول الدولار بالقرب من أدنى مستوياته في شهرين، فإن صدور بيانات تضخم أعلى من المتوقع قد يحمل قدرة أكبر على إعادة تسعير الأسواق مقارنةً ببيانات أقل من المتوقع.والسبب هو أن قراءة ضعيفة للتضخم ستؤكد إلى حد كبير ما تفترضه بالفعل العقود الآجلة وأسواق التنبؤ.أما المفاجأة التضخمية في الاتجاه الصعودي، فقد تجبر الأسواق على إعادة تقييم احتمالات رفع الفائدة، وبالتالي يمكن أن يكون تأثيرها على الدولار أكبر
لكن المستثمرين لا يراقبون الرقم الرئيسي فقط. يشمل تقرير الوظائف أيضًا معدل البطالة، ومتوسط الأجور بالساعة، ومعدل المشاركة في سوق العمل، بالإضافة إلى مراجعات بيانات الأشهر السابقة.
لماذا يهم الأسواق؟
سوق العمل القوي قد يسمح للاحتياطي الفيدرالي بالإبقاء على السياسة النقدية مشددة لفترة أطول، خصوصًا إذا صاحبه نمو قوي في الأجور. أما ضعف التوظيف وارتفاع البطالة فقد يزيدان توقعات خفض أسعار الفائدة.
بيانات أقوى من المتوقع ← احتمال ارتفاع عوائد السندات ودعم الدولار
بيانات أضعف من المتوقع ← احتمال انخفاض العوائد وزيادة توقعات خفض الفائدة
لذلك، يجب تحليل التقرير كاملًا وليس الاعتماد على رقم الوظائف الرئيسي وحده.
تراقب الأسواق بشكل خاص التضخم العام (Headline CPI) والتضخم الأساسي (Core CPI)، الذي يستبعد الغذاء والطاقة بسبب تقلب أسعارهما.
كما يهتم المستثمرون بالقراءة الشهرية وليس السنوية فقط، لأنها قد تعطي صورة أحدث عن اتجاه الضغوط التضخمية.
تضخم أعلى من المتوقع ← توقعات فائدة أكثر تشددًا ← احتمال ارتفاع العوائد والدولار
تضخم أقل من المتوقع ← توقعات سياسة نقدية أقل تشددًا ← احتمال انخفاض العوائد
التأثير النهائي على الأسهم والذهب يعتمد على حجم المفاجأة، وتحركات العوائد الحقيقية، وما كانت الأسواق قد سعّرته مسبقًا.
لكن الأسواق لا تركز على قرار الفائدة وحده. المستثمرون يحللون أيضًا بيان اللجنة، والمؤتمر الصحفي لرئيس الاحتياطي الفيدرالي، وتوقعات الأعضاء الاقتصادية، والمسار المتوقع للفائدة عندما يتم نشره.
لهجة أكثر تشددًا ← توقع فائدة أعلى لفترة أطول ← احتمال ارتفاع العوائد والدولار
لهجة أكثر تيسيرًا ← توقع فائدة أقل مستقبلًا ← احتمال انخفاض العوائد ودعم الأصول الحساسة للفائدة
لهذا السبب قد تخفض اللجنة الفائدة، ومع ذلك يرتفع الدولار إذا كانت تصريحاتها أقل تيسيرًا مما توقعته الأسواق.
لا يركز المستثمرون على الرقم الرئيسي فقط، بل يدرسون مكونات النمو مثل الاستهلاك، والاستثمار، والإنفاق الحكومي، وصافي الصادرات.
نمو قوي ومستدام ← دعم توقعات أرباح الشركات والنشاط الاقتصادي
تباطؤ واضح في النمو ← زيادة مخاطر الركود وتوقعات سياسة نقدية أكثر تيسيرًا
ومع ذلك، فإن الناتج المحلي الإجمالي مؤشر متأخر نسبيًا، لذلك غالبًا ما تستخدم الأسواق بيانات أسرع لتقدير اتجاه الاقتصاد قبل صدور الأرقام الرسمية.
أهمية المؤشر تأتي من الدور الكبير للاستهلاك الشخصي في الاقتصاد الأمريكي. لذلك فإن استمرار قوة الإنفاق قد يشير إلى اقتصاد أكثر مرونة، بينما التراجع المستمر قد يكون إشارة إلى ضعف الطلب.
يراقب المستثمرون أيضًا تفاصيل التقرير، وليس الرقم الرئيسي فقط، لأن مبيعات السيارات والبنزين قد تسبب تقلبات كبيرة في القراءة الشهرية.
إنفاق أقوى من المتوقع ← دعم توقعات النمو وقد يرفع العوائد
إنفاق أضعف من المتوقع ← إشارة إلى تباطؤ الطلب وقد يزيد توقعات خفض الفائدة
على سبيل المثال، قد يكون التضخم مرتفعًا، لكن إذا جاء أقل من توقعات السوق فقد تنخفض العوائد ويضعف الدولار. وفي المقابل، قد يكون نمو الوظائف جيدًا تاريخيًا، لكنه يؤدي إلى رد فعل سلبي إذا جاء أقل بكثير من التوقعات.
النتيجة الفعلية مقابل التوقعات ← تحدد حجم المفاجأة
المفاجأة الاقتصادية ← تغير توقعات الفائدة والنمو ← تحرك الأسواق
1. التوقعات
ما الذي كان السوق يتوقعه قبل صدور البيانات؟
2. النتيجة الفعلية
هل جاءت البيانات أعلى أم أقل من التوقعات، وما حجم المفاجأة؟
3. التفاصيل والمراجعات
هل تؤكد مكونات التقرير الرقم الرئيسي؟ وهل تم تعديل بيانات الأشهر السابقة؟
4. توقعات الاحتياطي الفيدرالي
هل غيرت البيانات توقعات رفع أو خفض أسعار الفائدة؟
5. تأكيد السوق
تتم مراقبة عوائد السندات، والعوائد الحقيقية، ومؤشر الدولار، والأسهم والذهب لمعرفة كيفية تفسير المستثمرين للبيانات.
مثال: إذا جاء التضخم أعلى من المتوقع، وارتفع عائد السندات الأمريكية مع ارتفاع الدولار، فهذا يشير إلى أن السوق أعاد تسعير توقعات الفائدة في اتجاه أكثر تشددًا.