
ما الذي ينتظر الأسواق هذا الأسبوع؟
نظرة سريعة على الأسواق
| الأصل | السعر | الأداء الأسبوعي | نظرة سريعة |
|---|---|---|---|
|
الذهب
XAU/USD
|
$4,378.17 للأونصة | ▲ ارتفاع أسبوعي | تعافٍ |
|
مؤشر الدولار
DXY
|
≈ 100.3 نقطة | ▲ ارتفاع أسبوعي | قوة الدولار |
|
إس آند بي 500
S&P 500
|
7,650.50 نقطة | ▼ 0.1% | مستقر نسبيًا |
يدخل المستثمرون أسبوعًا جديدًا بعد أيام حافلة بقرارات البنوك المركزية، لكن التركيز هذه المرة ينتقل من قرارات الفائدة نفسها إلى ما سيأتي بعدها. فبعد أن رفع الاحتياطي الفيدرالي الأمريكي أسعار الفائدة للمرة الأولى منذ ثلاث سنوات، وأبقى بنك إنجلترا الفائدة دون تغيير، ستبحث الأسواق خلال الأسبوع الممتد من 21 إلى 25 سبتمبر عن إشارات تساعدها على فهم الخطوة التالية للسياسة النقدية، في وقت تستمر فيه الحرب في الشرق الأوسط في الضغط على أسعار الطاقة والتضخم. وفي الوقت نفسه، قد يضيف اللقاء المرتقب بين الرئيس الأمريكي دونالد ترامب ونظيره الصيني شي جين بينغ عاملًا جديدًا لتحركات الأسواق العالمية
الفيدرالي رفع الفائدة… والآن تبدأ مرحلة قراءة ما بعد القرار
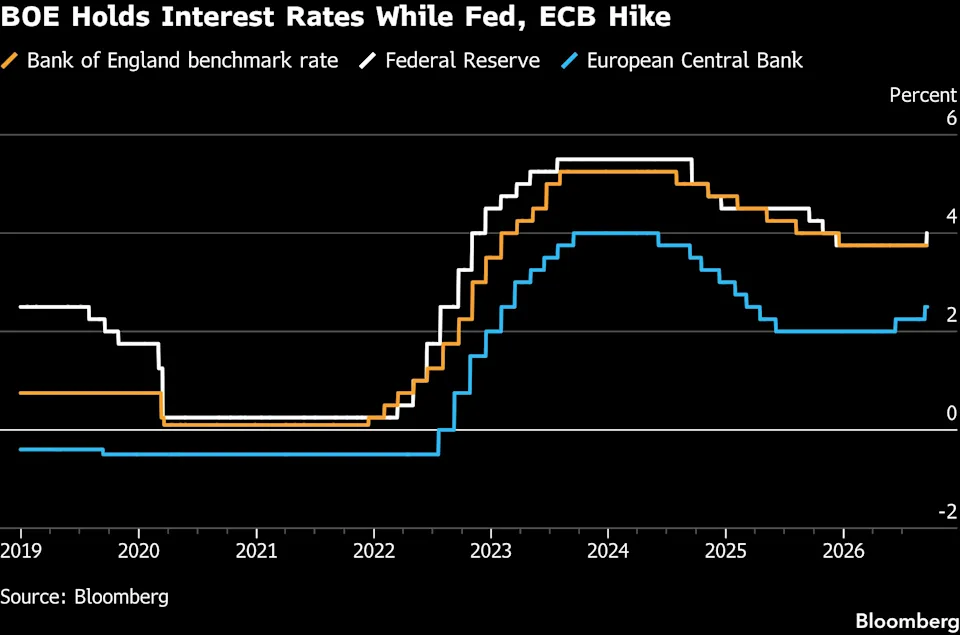
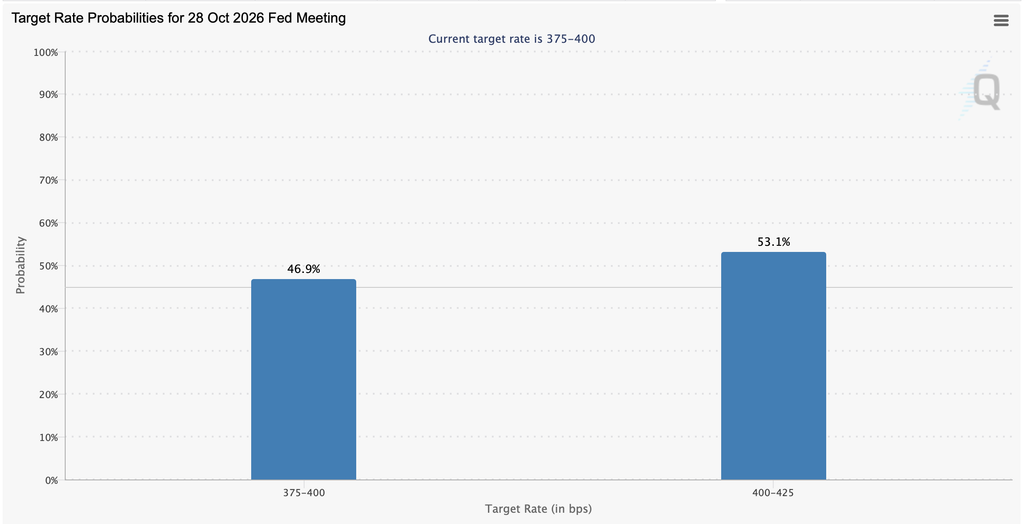
رفع الاحتياطي الفيدرالي الأسبوع الماضي سعر الفائدة بمقدار 25 نقطة أساس إلى نطاق 3.75%–4.00%، في أول زيادة منذ ثلاث سنوات، كما أظهرت توقعات المسؤولين أن غالبية أعضاء الفيدرالي يرون إمكانية الحاجة إلى مزيد من التشديد النقدي. لذلك لن يكون هناك قرار فائدة جديد هذا الأسبوع، لكن المستثمرين سيستمعون بعناية إلى تصريحات مسؤولي الاحتياطي الفيدرالي؛ إذ يتضمن جدول الأسبوع عددًا كبيرًا من الخطابات والظهور الإعلامي لصناع السياسة النقدية. وستحاول الأسواق تحديد ما إذا كانت زيادة سبتمبر بداية دورة جديدة من رفع الفائدة، أم استجابة مؤقتة لعودة الضغوط التضخمية. وقد أكد نيل كاشكاري، رئيس الاحتياطي الفيدرالي في مينيابوليس، يوم الأحد أن التضخم لا يزال مرتفعًا على نطاق واسع وليس نتيجة ارتفاع أسعار الطاقة فقط، وهي رسالة تزيد أهمية تصريحات مسؤولي البنك خلال الأيام المقبلة
الحرب في الشرق الأوسط والنفط لا يزالان من أكبر المخاطر
يبقى تطور الحرب مع إيران أحد أهم العوامل التي يصعب على الأسواق تسعيرها. فبعد أكثر من شهر من الاضطرابات، لا تزال حركة السفن عبر مضيق هرمز أقل بكثير من المستويات الطبيعية، فيما تستمر المخاطر المحيطة بإمدادات النفط والغاز في المنطقة. وشهدت الأيام الأخيرة تطورات جديدة مع تصاعد الهجمات المرتبطة بالحوثيين واستمرار تبادل التهديدات بين واشنطن وطهران، في حين تحاول الصين الضغط على إيران للمساعدة في الحد من الهجمات على منشآت الطاقة السعودية
بالنسبة للمستثمر، لم يعد النفط مجرد قصة مرتبطة بقطاع الطاقة؛ فاستمرار ارتفاع أسعاره قد يرفع تكاليف النقل والإنتاج، ويضغط على إنفاق المستهلكين، ويغذي التضخم، وبالتالي يدفع البنوك المركزية إلى إبقاء السياسة النقدية أكثر تشددًا. ولهذا ستكون متابعة أسعار النفط وحركة الملاحة عبر هرمز وأي إشارات إلى تهدئة أو تصعيد عسكري ضرورية لفهم تحركات الأسهم والسندات والعملات خلال الأسبوع
ترامب وشي جين بينغ: اجتماع قد يتجاوز تأثيره السياسة
من أبرز أحداث الأسبوع أيضًا الاجتماع المرتقب بين الرئيس الأمريكي دونالد ترامب والرئيس الصيني شي جين بينغ في واشنطن يوم الخميس 24 سبتمبر. ومن المتوقع أن تشمل المحادثات التجارة والرسوم الجمركية والقيود على التكنولوجيا والذكاء الاصطناعي والمعادن الحيوية والعلاقات الصينية مع إيران، إضافة إلى قضية تايوان. كما يأتي الاجتماع قبل اقتراب انتهاء التهدئة الحالية المتعلقة ببعض إجراءات التجارة وضوابط التصدير بين البلدين
من منظور الأسواق، سيكون التركيز بصورة خاصة على أي تقدم بشأن الرسوم الجمركية والقيود على صادرات المعادن النادرة والتكنولوجيا. ويمكن لأي اتفاق يخفف الاحتكاك التجاري أن يؤثر في شركات التكنولوجيا وأشباه الموصلات والصناعة وسلاسل التوريد العالمية، بينما قد تعيد التصريحات التصعيدية المخاوف المتعلقة بالحرب التجارية إلى الواجهة. ولهذا قد يكون اجتماع الخميس أحد أكثر الأحداث قدرة على تحريك الأسواق هذا الأسبوع
مؤشرات مديري المشتريات: اختبار مبكر لقوة الاقتصاد الأمريكي
على صعيد البيانات الاقتصادية، سيصدر يوم الأربعاء التقدير الأولي لمؤشرات مديري المشتريات للقطاعين الصناعي والخدمي في الولايات المتحدة. وستكون هذه الأرقام مهمة لأنها تقدم قراءة حديثة نسبيًا عن النشاط الاقتصادي والأسعار والطلب قبل صدور كثير من البيانات الرسمية
سيكون المستثمرون أمام معادلة دقيقة: استمرار قوة النشاط الاقتصادي قد يكون إيجابيًا لأرباح الشركات، لكنه في الوقت نفسه قد يدعم مبررات الفيدرالي للإبقاء على الفائدة مرتفعة أو رفعها مجددًا إذا استمرت ضغوط الأسعار. أما ضعف النشاط بالتزامن مع استمرار التضخم، فسيعيد مخاوف الركود التضخمي إلى النقاش
المستهلك الأمريكي تحت المجهر
ستقدم بيانات نهاية الأسبوع صورة أوضح عن حالة المستهلك والاقتصاد الأمريكي. يوم الخميس تصدر طلبات إعانة البطالة الأسبوعية ومبيعات المنازل الجديدة، بينما تصدر يوم الجمعة طلبات السلع المعمرة والقراءة النهائية لمؤشر ثقة المستهلك لجامعة ميشيغان. وتكتسب بيانات الثقة أهمية خاصة بعدما هبطت القراءة الأولية لشهر سبتمبر إلى 47.8 نقطة، بانخفاض 7.5% عن أغسطس، بينما ارتفعت توقعات المستهلكين للتضخم خلال العام المقبل إلى% 4.6
هذه الأرقام تجعل سلوك المستهلك أحد أهم الملفات التي يجب مراقبتها. فارتفاع تكاليف الطاقة والفائدة قد يبدأ في الضغط بصورة أكبر على القوة الشرائية، وبالتالي فإن أي إشارات إضافية إلى ضعف الاستهلاك قد تكون مهمة للأسواق، خصوصًا أن الإنفاق الاستهلاكي يمثل جزءًا رئيسيًا من النشاط الاقتصادي الأمريكي
أرباح الشركات: كوستكو تقدم اختبارًا لقوة المستهلك
لن يكون موسم النتائج هذا الأسبوع بحجم أسابيع شركات التكنولوجيا العملاقة، لكن بعض النتائج ستكون مهمة لفهم الاقتصاد الحقيقي. وتتجه الأنظار خصوصًا إلى كوستكو، إلى جانب شركات مثل جنرال ميلز وأوتوزون، حيث يمكن أن تقدم نتائجها وتعليقات إداراتها معلومات مهمة حول الطلب الاستهلاكي، ارتفاع التكاليف، وتأثير أسعار الطاقة على الأسر والشركات
وستكون نتائج كوستكو ذات أهمية خاصة لأنها تمنح المستثمرين رؤية مباشرة لسلوك المستهلك الأمريكي في بيئة تجمع بين ارتفاع تكاليف الوقود وأسعار الفائدة والضغوط التضخمية. لذلك قد تكون التوجيهات المستقبلية للشركات أكثر أهمية من الأرباح الفصلية نفسها
ما الذي يجب مراقبته فعليًا هذا الأسبوع؟
بدلًا من التعامل مع كل حدث بصورة منفصلة، من الأفضل النظر إلى العلاقة بين النفط والتضخم والفائدة والنمو. ارتفاع النفط لفترة أطول قد يزيد التضخم، وهو ما يمنح الفيدرالي والبنوك المركزية مبررًا للتشدد، لكن الفائدة المرتفعة نفسها قد تبدأ في الضغط على المستهلك والنشاط الاقتصادي. وفي المقابل، أي تهدئة في الشرق الأوسط أو تراجع مستدام في أسعار الطاقة قد يخفف أحد أكبر المخاطر التي تواجه توقعات التضخم حاليًا
وفي الوقت نفسه، يضيف اجتماع ترامب وشي متغيرًا مختلفًا تمامًا إلى المعادلة، لأن أي تطور في العلاقات التجارية بين أكبر اقتصادين في العالم يمكن أن يؤثر سريعًا في الدولار والأسهم وشركات التكنولوجيا وأشباه الموصلات والسلع
قد يكون جدول البيانات الاقتصادية هذا الأسبوع أخف من الأسبوع الماضي، لكن ذلك لا يعني أن الأسواق أمام أسبوع هادئ. تصريحات مسؤولي الفيدرالي، الحرب في الشرق الأوسط وأسعار النفط، اجتماع ترامب وشي، بيانات النشاط الاقتصادي الأمريكي، ومؤشرات صحة المستهلك ستشكل معًا الصورة التي سيحاول المستثمرون من خلالها تحديد الاتجاه القادم