
S&P 500 هل يستعد لمزيد من الضغط
يدخل سوق الأسهم الأمريكي واحدة من أصعب فتراته الموسمية تاريخيًا، لكن هذه المرة لا تأتي إشارات سبتمبر وحدها
فمع اقتراب نهاية الشهر والربع الثالث، تتزامن الموسمية السلبية لمؤشر ستاندرد آند بورز 500 مع ارتفاع عوائد السندات، وتشديد السياسة النقدية الأمريكية، وتراجع مؤقت في عمليات إعادة شراء الشركات لأسهمها، إلى جانب تدفقات مرتبطة بإعادة موازنة المحافظ الاستثمارية
النتيجة هي فترة قد تصبح أكثر تقلبًا خلال الأيام المتبقية من سبتمبر، حتى لو ظل الاتجاه طويل الأجل للسوق مختلفًا عن الصورة قصيرة الأجل
سبتمبر ليس مجرد شهر ضعيف تاريخيًا
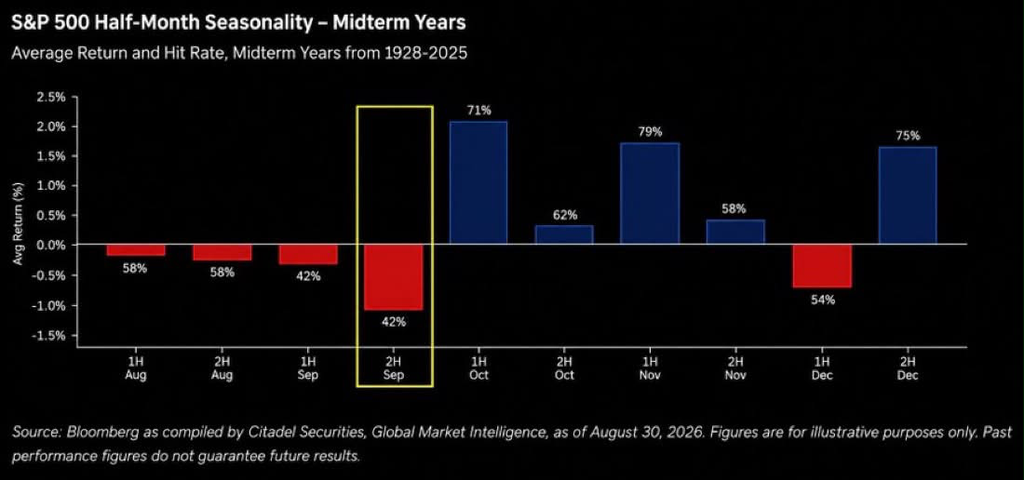
منذ عام 1928، كان سبتمبر الشهر الأضعف تاريخيًا لمؤشر ستاندرد آند بورز 500، بمتوسط عائد يقارب -1.1%، كما انتهى الشهر على ارتفاع في نحو 45% فقط من السنوات
لكن اللافت أن الضعف لا يتوزع بالتساوي على الشهر.تشير البيانات التاريخية إلى أن النصف الثاني من سبتمبر حقق متوسط عائد يقارب -0.9% منذ عام 1928، ليصبح تاريخيًا من أضعف فترات الأسبوعين خلال العام
وهنا تصبح سنة 2026 أكثر إثارة للاهتمام، لأنها أيضًا سنة انتخابات نصفية في الولايات المتحدة
في سنوات الانتخابات النصفية، يميل مؤشر ستاندرد آند بورز 500 إلى التعرض لمزيد من الضغط مع الاقتراب من نهاية الربع الثالث. ومن الفترة الحالية من سبتمبر وحتى 30 سبتمبر، بلغ متوسط التراجع التاريخي نحو% 1.1
لكن الجزء الآخر من هذه الإحصائية ربما يكون أكثر أهمية
فبعد الوصول إلى القاع الموسمي قرب نهاية سبتمبر، حقق مؤشر ستاندرد آند بورز 500 في سنوات الانتخابات النصفية متوسط ارتفاع يقارب 5.6% من 30 سبتمبر وحتى نهاية العام
أي أن التاريخ لا يشير بالضرورة إلى دخول السوق في مرحلة هبوط طويلة، بل إلى فترة ضعف قصيرة الأجل غالبًا ما سبقت تحسنًا في الأداء خلال الربع الرابع
لماذا يكون النصف الثاني من سبتمبر ضعيفًا؟
لا توجد إجابة واحدة.الموسمية ليست قانونًا اقتصاديًا، لكنها غالبًا نتيجة تفاعل عدة عوامل في الوقت نفسه، من بينها إعادة موازنة المحافظ، ونهاية الربع المالي، وتغير تدفقات الصناديق، وفترات حظر إعادة شراء الأسهم قبل إعلان النتائج، إضافة إلى انتهاء كميات كبيرة من عقود الخيارات
وفي سبتمبر 2026، تجتمع عدة عوامل من هذه العوامل في وقت واحد
أحد أكبر المشترين في السوق يتراجع مؤقتًا
تمثل عمليات إعادة شراء الشركات لأسهمها مصدر طلب مهمًا في سوق الأسهم الأمريكي.لكن مع اقتراب موسم نتائج الربع الثالث، تدخل الشركات تدريجيًا في فترات حظر إعادة شراء الأسهم، وهي الفترات التي تحد خلالها الشركات عادةً من عمليات شراء أسهمها قبل إعلان النتائج المالية
وتشير تقديرات
Citadel Securities
إلى أن نحو 10% من وزن مؤشر ستاندرد آند بورز 500 كان داخل فترة الحظر في منتصف سبتمبر، بينما قد تصل النسبة إلى حوالي 61% بحلول 30 سبتمبر
بعبارة أخرى، يدخل السوق واحدة من أضعف فتراته الموسمية في الوقت نفسه الذي يتراجع فيه أحد أهم مصادر الطلب الهيكلي على الأسهم.وهذا لا يعني بالضرورة أن السوق سيتراجع، لكنه يقلل من حجم الطلب الذي قد يمتص عمليات البيع في حال ارتفعت التقلبات
إعادة موازنة نهاية الربع قد تضيف ضغوط بيع
نهاية سبتمبر تعني أيضًا نهاية الربع الثالث.وهنا تبدأ صناديق التقاعد ومديرو الأصول والمحافظ الكبيرة في إعادة ضبط أوزان الأسهم والسندات داخل محافظهم.
على سبيل المثال، إذا ارتفعت الأسهم بقوة مقارنة بالسندات خلال الربع، فقد تصبح حصة الأسهم داخل المحفظة أكبر من المستوى المستهدف
ولإعادة التوازن، قد تضطر بعض الصناديق إلى بيع جزء من الأسهم وشراء السندات
هذه التدفقات لا تعكس بالضرورة نظرة سلبية على الاقتصاد أو أرباح الشركات، بل قد تكون ببساطة عمليات ميكانيكية مرتبطة بقواعد إدارة المحافظ
لكن عندما تحدث في فترة موسمية ضعيفة، يمكن أن يصبح تأثيرها على الأسعار أكبر
العامل الأكثر أهمية هذه المرة: الاحتياطي الفيدرالي
ما يجعل سبتمبر 2026 مختلفًا عن مجرد نمط موسمي هو السياسة النقدية
في 16 سبتمبر، رفع الاحتياطي الفيدرالي سعر الفائدة بمقدار 25 نقطة أساس إلى نطاق 3.75%–4.00%، في وقت لا تزال فيه مخاطر التضخم حاضرة
وهذا يعيد إلى الأسواق واحدة من أهم القضايا بالنسبة لتقييم الأسهم: تكلفة رأس المال
فعندما ترتفع عوائد سندات الخزانة، تصبح السندات أكثر جاذبية مقارنة بالأسهم، وفي الوقت نفسه يرتفع معدل الخصم المستخدم في تقييم التدفقات النقدية المستقبلية للشركات
ولهذا يكون التأثير عادةً أكثر وضوحًا على شركات النمو والتكنولوجيا التي يعتمد جزء كبير من تقييماتها على أرباح مستقبلية
وقد اقترب عائد سندات الخزانة الأمريكية لأجل عشر سنوات مؤخرًا من مستوى 5%، في الوقت الذي شهدت فيه أسعار النفط ارتفاعات قوية
هذه العلاقة ستكون حاسمة خلال الفترة المقبلة
إذا بدأت عوائد السندات وأسعار الطاقة في التراجع، فقد يفقد جزء من الضغط الحالي قوته
أما إذا عادت العوائد للارتفاع بالتزامن مع استمرار أسعار النفط عند مستويات مرتفعة، فقد يصبح النصف الأخير من سبتمبر أكثر صعوبة بالنسبة للأسهم الأمريكية
المؤشر قد يبدو أقوى مما يحدث داخله
هناك نقطة أخرى تستحق الانتباه وصل وزن أكبر عشر شركات داخل مؤشر ستاندرد آند بورز 500 إلى نحو 40% من المؤشر، ما يعني أن تحركات عدد محدود من الشركات العملاقة أصبحت قادرة على التأثير بقوة على أداء المؤشر بأكمله
وفي الوقت نفسه، قد تسجل قطاعات وأسهم عديدة أداءً أضعف من المؤشر الرئيسي
هذه التركيبة تعني أن قوة مجموعة محدودة من الشركات يمكن أن تخفي ضعفًا أوسع داخل السوق.
ولهذا لا يكفي مراقبة مستوى مؤشر ستاندرد آند بورز 500 وحده
من المهم أيضًا مراقبة اتساع السوق، أي عدد الأسهم والقطاعات التي تشارك فعليًا في الصعود
إذا استمر المؤشر في الارتفاع بينما تواصل غالبية الأسهم التراجع، فقد تصبح الحركة أكثر هشاش
ماذا يجب مراقبته حتى 30 سبتمبر؟
خلال الأيام المتبقية من الشهر، هناك عدة مؤشرات قد تساعد على تحديد ما إذا كانت الموسمية السلبية ستتحول إلى موجة تصحيح أوسع أم ستنتهي دون أضرار كبيرة
أول هذه المؤشرات هو عائد سندات الخزانة الأمريكية لأجل عشر سنوات. استمرار تراجعه قد يخفف الضغط على تقييمات الأسهم، بينما عودته للارتفاع قد تعيد الضغط خصوصًا على شركات التكنولوجيا والنمو
ثانيًا، يجب مراقبة أسعار النفط. استمرارها عند مستويات مرتفعة قد يعزز مخاوف التضخم ويزيد احتمالات استمرار تشدد السياسة النقدية
ثالثًا، يبقى اتساع السوق من أهم المؤشرات. تحسن أداء القطاعات والأسهم خارج الشركات التكنولوجية العملاقة سيكون إشارة أكثر إيجابية من ارتفاع المؤشر وحده
كما يجب مراقبة بيانات التضخم الأمريكية وبيانات الإنفاق والدخل الشخصي، لأنها ستؤثر مباشرة على توقعات المستثمرين بشأن الخطوة التالية للاحتياطي الفيدرالي
وأخيرًا، قد تؤدي تدفقات إعادة موازنة المحافظ في نهاية الربع إلى ارتفاع التقلبات بصورة مؤقتة
الخلاصة
التاريخ يمنح المستثمرين سببًا للحذر خلال الأيام الأخيرة من سبتمبر، لكنه لا يقدم سببًا كافيًا وحده للتشاؤم بشأن ما سيحدث بعد ذلك.
مؤشر ستاندرد آند بورز 500 يدخل فترة ضعيفة موسميًا، بالتزامن مع انخفاض عمليات إعادة شراء الأسهم، وإعادة موازنة نهاية الربع، وحساسية مرتفعة تجاه عوائد السندات وأسعار النفط وسياسة الاحتياطي الفيدرالي
لكن التاريخ نفسه يُظهر أن نهاية سبتمبر كانت في كثير من سنوات الانتخابات النصفية نقطة تحول قبل تحسن قوي في الربع الرابع
لذلك فإن السؤال الحقيقي خلال الأيام المقبلة ليس ما إذا كان سبتمبر ضعيفًا تاريخيًا فهذا معروف بالفعل.
السؤال هو
هل ستبقى ضغوط سبتمبر مؤقتة، أم ستبدأ في كشف ضعف أعمق داخل سوق الأسهم الأمريكي؟
الإجابة ستعتمد بدرجة كبيرة على حركة عوائد السندات، واتساع السوق، وبيانات التضخم، وأرباح الشركات مع دخول الربع الأخير من العام