برميل واحد سعران مختلفان: فجوة النفط تكشف انفصال السوق عن الواقع
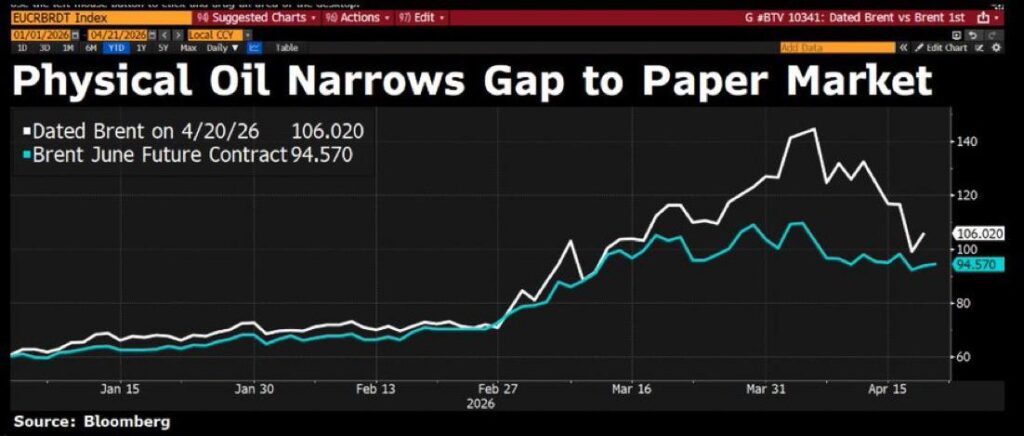
تشهد أسواق النفط العالمية حالة انقسام حاد تعكس واقعًا غير متوازن بين ما يحدث فعليًا على الأرض وما يتم تسعيره ماليًا في الأسواق. هذا الانقسام لم يعد نظريًا، بل أصبح واضحًا بالأرقام. ففي حين يُتداول خام برنت في السوق الفعلي عند مستويات تقارب 106 دولارات للبرميل، نجد أن عقود برنت الآجلة لشهر يونيو تُسعّر قرب 94.57 دولار. هذا يعني وجود فجوة سعرية تُقدّر بحوالي 11.43 دولار للبرميل وهي فجوة كبيرة لا يمكن اعتبارها مجرد تقلب عادي، بل تعكس خللًا عميقًا في فهم السوق
لفهم هذا التناقض، يجب التمييز بين طبيعة السوقين. السوق الفعلي للنفط هو السوق الذي يتم فيه بيع وشراء البراميل الحقيقية، أي الشحنات التي يتم تسليمها فعليًا إلى المصافي. هذا السوق حساس للغاية لعوامل مثل الإمدادات الفورية، تكاليف النقل، والمخاطر الجيوسياسية. أما سوق العقود الآجلة، فهو سوق مالي يتم فيه تداول عقود لشراء النفط في المستقبل، ويعكس توقعات المستثمرين أكثر مما يعكس الواقع الحالي. لذلك، يمكن أن ينفصل عن الواقع المادي في فترات التوتر
اليوم، السوق الفعلي يصرخ بندرة المعروض. الفروقات السعرية التي كانت تتحرك عادة في نطاق سنتات، أصبحت الآن تتحرك بعشرات الدولارات، وهو دليل واضح على ضغط شديد في الإمدادات الفورية. في المقابل، السوق المالي يتصرف وكأن الأزمة مؤقتة، ويقوم بتسعير سيناريو نهاية الحرب بدلًا من واقعها الحالي
السبب الرئيسي وراء هذا الانفصال يعود إلى التصعيد العسكري بين الولايات المتحدة وإيران، والذي أثر بشكل مباشر على تدفقات النفط، خصوصًا عبر مضيق هرمز. هذا الممر الاستراتيجي يمثل شريانًا رئيسيًا لإمدادات الطاقة العالمية، وأي اضطراب فيه يؤدي فورًا إلى نقص في البراميل المتاحة فعليًا في السوق
ورغم أن الأسعار تراجعت من مستويات 140 دولارًا للبرميل، فإن هذا الانخفاض لا يعكس حل الأزمة، بل يعود إلى عاملين مؤقتين: أولًا، تدمير الطلب حيث بدأت بعض المصافي في خفض الإنتاج بسبب ارتفاع الأسعار، وثانيًا، وجود ما يقارب 160 مليون برميل في التخزين العائم يتم بيعها بخصومات لتخفيف الضغط. هذه العوامل خلقت نوعًا من الهدوء المؤقت، لكنها لا تعني أن السوق عاد إلى التوازن
المشكلة الحقيقية لم تظهر بعد بشكل كامل. مع دخولنا بداية شهر مايو، من المتوقع أن تنفد المخزونات الاحتياطية لدى العديد من المصافي الآسيوية، خصوصًا خارج اليابان والصين. هذه الجهات لا تملك رفاهية تسعير نهاية الحرب أو انتظار تحسن الأوضاع. هي تحتاج إلى براميل حقيقية، الآن، وبأي سعر. وعندما يحدث ذلك، ستعود بقوة إلى السوق الفعلي، ما سيزيد الضغط على الإمدادات المتاحة
في تلك اللحظة، سيصبح من الصعب على سوق العقود الآجلة الاستمرار في تجاهل الواقع. الفجوة الحالية البالغة أكثر من 11 دولارًا قد تضيق، لكن ليس لأن الأسعار الفعلية ستنخفض، بل لأن الأسعار المالية سترتفع لتلحق بحقيقة السوق.
في النهاية، ما نشهده اليوم هو صراع بين سوقين: سوق فعلي يُسعّر الحرب والندرة، وسوق مالي يُسعّر التهدئة والأمل. لكن في أسواق السلع، وعندما يتعلق الأمر بالطاقة، التاريخ يُظهر أن السوق الذي يتعامل مع البراميل الحقيقية هو الذي يفرض الكلمة الأخيرة
الأسئلة الشائعة حول النفط
كلاهما خام خفيف منخفض الكبريت، لكن غرب تكساس (WTI) أخفّ قليلاً ويُنتج داخل الولايات المتحدة وتتم تسويته في كوشينغ بولاية أوكلاهوما، وهي نقطة برّية. أما برنت فيُستخرج من بحر الشمال ويُشحن بحراً، ما يجعله المرجع التسعيري لمعظم النفط المتداول دولياً. هذا الاختلاف في الجودة وموقع التسليم ينتج فارقاً سعرياً بينهما يُعرف بالسبريد، ويتسع أو يضيق تبعاً لتكاليف الشحن ومستويات المخزون الأميركي وظروف الإمداد العالمية.
يجري تداول النفط عبر أدوات عدة: العقود الآجلة (Futures) وهي الأداة المرجعية التي تتحدد فيها الأسعار المعلنة، وعقود الفروقات (CFDs)، وصناديق المؤشرات المتداولة (ETFs)، وأسهم شركات الطاقة. تختلف هذه الأدوات في آلية عملها ومستوى المخاطر المرتبطة بها؛ فالعقود الآجلة لها تواريخ استحقاق وتتطلب تدويراً دورياً، بينما تمنح أسهم الشركات تعرضاً غير مباشر يتأثر بعوامل إضافية خاصة بالشركة نفسها.
تتوزع هذه العوامل على أربع مجموعات: عوامل العرض مثل قرارات أوبك+ ومستويات الطاقة الإنتاجية الفائضة والاضطرابات الجيوسياسية؛ وعوامل الطلب المرتبطة بالنمو الاقتصادي العالمي وموسمية الاستهلاك؛ وعوامل المخزون التي تعكس التوازن الفعلي بين الاثنين؛ وأخيراً العوامل المالية كقوة الدولار وأسعار الفائدة وتموضع المضاربين في سوق العقود الآجلة.
يُسعَّر النفط عالمياً بالدولار، لذا يميل الاثنان إلى التحرك في اتجاهين متعاكسين: ارتفاع الدولار يرفع تكلفة الشراء على حاملي العملات الأخرى فيضغط على الطلب. غير أن هذه العلاقة ارتباط إحصائي وليست قاعدة ثابتة، وكثيراً ما تنكسر — خصوصاً حين تدفع أزمة جيوسياسية الطرفين للصعود معاً، أو حين تتحرك أسعار الفائدة الأميركية لأسباب لا صلة لها بسوق الطاقة.
تضم أوبك+ منظمة الدول المصدرة للبترول ومنتجين من خارجها، وتدير حصص الإنتاج بين أعضائها. خفض الإنتاج يميل إلى دعم الأسعار وزيادته تميل إلى الضغط عليها، لكن الأثر الفعلي يتوقف على مدى التزام الأعضاء بالحصص المعلنة وعلى وضع الطلب في الوقت نفسه. ومن المؤشرات التي يتابعها السوق عن كثب حجم الطاقة الإنتاجية الفائضة لدى المجموعة، لأنها تحدد قدرتها على امتصاص أي انقطاع مفاجئ في الإمداد.
لأن المخزونات هي القياس الأسرع والأدق للفجوة بين العرض والطلب. يصدر معهد البترول الأميركي (API) تقديراته أسبوعياً، تليها الأرقام الرسمية من إدارة معلومات الطاقة (EIA). ارتفاع المخزونات فوق التوقعات يشير إلى وفرة في المعروض، وانخفاضها يشير إلى شحّ. ويتابع المتعاملون أيضاً مخزونات البنزين ونواتج التقطير ومعدلات تشغيل المصافي، لأن أزمة التكرير قد ترفع أسعار المنتجات حتى حين يكون الخام وفيراً.
هما وصفان لشكل منحنى العقود الآجلة. الكونتانغو حين تكون العقود البعيدة أغلى من القريبة، وهو ما يرافق عادة وفرة المعروض وامتلاء المخزونات. والباكورديشن عكسه، إذ تكون العقود القريبة أغلى، وهو ما يعكس شحّاً في السوق الفوري. شكل المنحنى مهم عملياً لأنه يحدد تكلفة تدوير العقود، وهي عنصر يؤثر في أداء الأدوات التي تتبع النفط على المدى الطويل.
تمر حصة كبيرة من التجارة النفطية العالمية عبر عدد محدود من الممرات الضيقة، أبرزها مضيق هرمز وباب المندب وقناة السويس ومضيق ملقا. أي تهديد لهذه الممرات لا يقلّل الإمداد المتاح فحسب، بل يرفع أيضاً أقساط التأمين البحري ومدد الشحن وتكاليفها. لذلك يتابع المتعاملون مؤشرات مثل عدد الناقلات العابرة وأسعار الشحن، باعتبارها قياساً مباشراً للتدفق الفعلي لا مجرد مؤشر على التوتر السياسي.
الطاقة مُدخل في كل سلسلة إنتاج ونقل تقريباً، لذا ينتقل أثر ارتفاع النفط إلى التضخم الرئيسي بسرعة، ثم إلى التضخم الأساسي بوتيرة أبطأ عبر تكاليف النقل والتصنيع. وهذا يضع البنوك المركزية أمام معادلة صعبة: صدمة أسعار الطاقة ترفع التضخم وتُضعف النمو في آن واحد. ولهذا يتابع متداولو العملات والسندات أسعار النفط بوصفها أحد مدخلات توقعات أسعار الفائدة.
النفط أصل دوري يرتبط أداؤه بدورة الاقتصاد العالمي، ويتميّز بتقلب أعلى من معظم الأصول التقليدية. وهو سلعة تخزينها مكلف ولا تدرّ دخلاً دورياً كالفائدة أو التوزيعات، ما يجعل عائده مرتبطاً بحركة السعر وشكل منحنى العقود الآجلة. وعلى المدى البعيد يواجه متغيرات هيكلية مثل كفاءة استهلاك الطاقة وسياسات التحول الطاقي، وهي عوامل تعمل على آفاق زمنية أطول بكثير من دورات السوق قصيرة الأجل.
نهدف إلى تثقيف وتمكين المستثمرين من خلال تحليل اقتصادي كلي واضح.SA finances
ومع ذلك، فإن المعلومات المتوفرة على هذا الموقعبما في ذلك المقالات، الرسوم البيانية، التوقعات، والآراءمقدمة لأغراض تعليمية وإعلامية فقط، ولا ينبغي تفسيرها على أنها نصائح مالية أو توصيات استثمارية، أو دعوة لتداول أي أداة مالية أو عملة أو أصل.
تتسم الأسواق المالية بوجود مخاطر متأصلة، ولا يضمن الأداء السابق تحقيق نتائج مستقبلية. لذلك، يجب دائمًا إجراء بحث مستقل أو استشارة مستشار مالي مرخص قبل اتخاذ أي قرار استثماري.
وعلى الرغم من الجهود المبذولة لضمان دقة وموثوقية المحتوى، فإن الموقع لا يقدم أي ضمان صريح أو ضمني بشأن كمال أو حداثة أو دقة المعلومات، ولا يتحمل المسؤولية عن أي خسائر أو أضرار أو تكاليف قد تنتج عن استخدام هذا المحتوى.
ما لم يُذكر خلاف ذلك، فإن المؤلفين والمساهمين لا يمتلكون أي مصالح مالية في الأدوات أو الشركات المذكورة، ولا توجد لديهم علاقات تجارية مع الكيانات المذكورة في محتوى الموقع.
كما أن المساهمين والمؤلفين ليسوا مستشارين ماليين مسجلين، وجميع الآراء المعبر عنها تمثل وجهات نظر تعليمية تهدف لمساعدة القراء على فهم الأسواق العالمية والاتجاهات الاقتصادية الكلية، وليس لتقديم إرشادات استثمارية شخصية.