
إنفاق الذكاء الاصطناعي ومخاطر جديدة على ناسداك
لم تعد المنافسة في الذكاء الاصطناعي مجرد سباق لتطوير أفضل النماذج أو الاستحواذ على أكبر عدد من المستخدمين. خلف هذه المنافسة تجري واحدة من أضخم دورات الاستثمار الرأسمالي التي شهدها قطاع التكنولوجيا على الإطلاق
مراكز البيانات، وحدات معالجة الرسوميات، شبكات الاتصال، أنظمة التبريد، البنية التحتية للطاقة، والأراضي اللازمة لبناء مراكز حوسبة ضخمة أصبحت تتطلب مئات المليارات من الدولارات سنويًا
وهنا تبدأ القصة التي قد تصبح أكثر أهمية للمستثمرين خلال السنوات المقبلة
ماذا يحدث عندما يرتفع إنفاق شركات التكنولوجيا العملاقة بسرعة أكبر من قدرتها على توليد التدفقات النقدية الحرة؟
S&P Global Ratings وفقًا لـ
قد تتجاوز النفقات الرأسمالية لمجموعة من أكبر شركات الحوسبة السحابية والذكاء الاصطناعي 1.3 تريليون دولار في 2027، مع ازدياد الاعتماد على الديون وعقود الإيجار وهياكل تمويل أكثر تعقيدًا لتمويل هذا التوسع
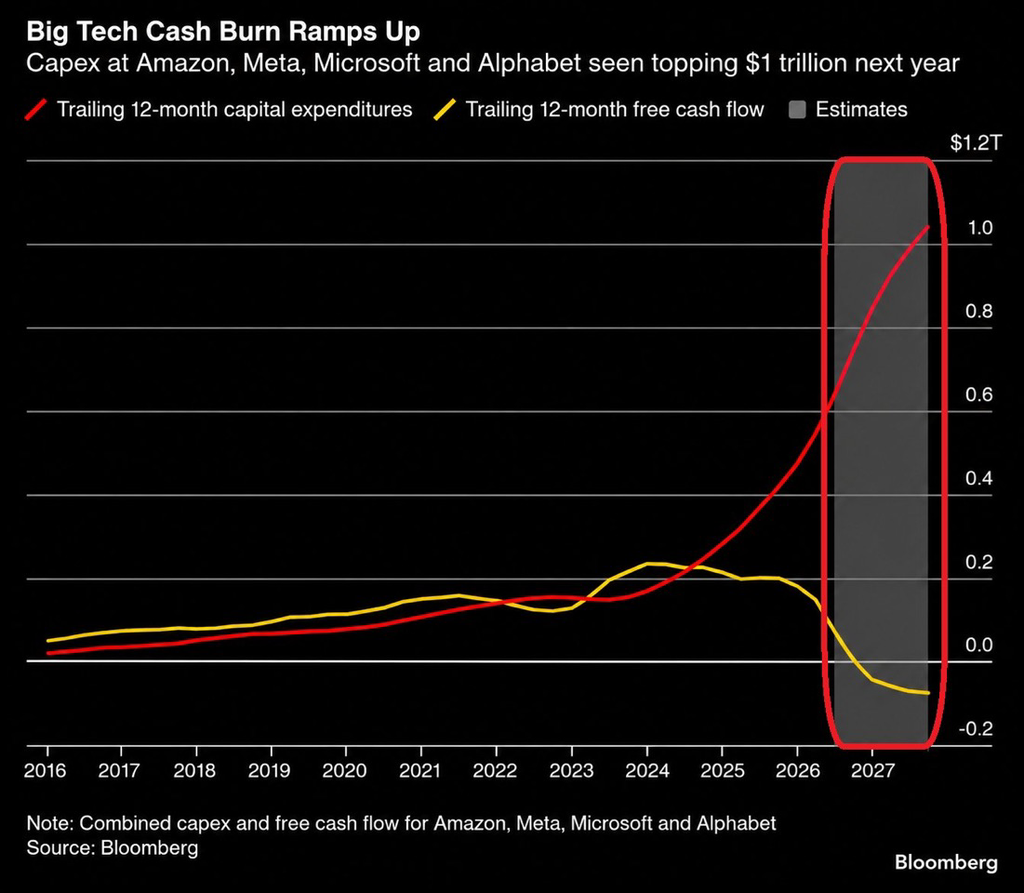
وبالنسبة لأربع شركات فقط ألفابت، أمازون، مايكروسوفت وميتا تشير توقعات منشورة إلى إنفاق قد يتجاوز تريليون دولار خلال عام واحد
أكثر من تريليون دولار في عام واحد
تقديرات 2027 لعمالقة التكنولوجيا
| الشركة | الإنفاق الرأسمالي المتوقع | التدفق النقدي الحر المتوقع |
|---|---|---|
| ألفابت | نحو 357 مليار دولار | -82.7 مليار دولار |
| أمازون | نحو 319 مليار دولار | -60.1 مليار دولار |
| مايكروسوفت | نحو 189 مليار دولار | +33.6 مليار دولار |
| ميتا | نحو 164 مليار دولار | -3.5 مليار دولار |
| الإجمالي | نحو 1.03 تريليون دولار | نحو -113 مليار دولار |
الأرقام تقديرية وتعكس توقعات عام 2027، وقد تتغير وفق تطورات الإنفاق والاستثمار في البنية التحتية للذكاء الاصطناعي.
S&P Global هذه الأرقام، المنقولة عن تقديرات
تعني أن الشركات الأربع وحدها قد تصل إلى نحو 1.03 تريليون دولار من النفقات الرأسمالية خلال 2027
لكن الرقم الأكثر أهمية ليس حجم الإنفاق وحده إنه ما قد يتبقى من السيولة بعد هذا الإنفاق
وفق هذه التقديرات، قد يتحول التدفق النقدي الحر المجمع للشركات الأربع إلى نحو سالب 113 مليار دولار
وهذا يمثل تحولًا جذريًا مقارنة بالصورة المالية التي اعتاد عليها المستثمرون في شركات التكنولوجيا الكبرى
من نحو 200 مليار دولار من التدفقات النقدية إلى المنطقة السالبة؟
خلال السنة المالية 2025، حققت ألفابت تدفقًا نقديًا حرًا بنحو 73.3 مليار دولار، مقابل إنفاق رأسمالي يقارب 91.4 مليار دولار. أما أمازون فسجلت تدفقًا نقديًا حرًا بنحو 11.2 مليار دولار مع مشتريات من الممتلكات والمعدات تجاوزت 128 مليار دولار
ميتا سجلت بدورها تدفقًا نقديًا حرًا يقارب 43.6 مليار دولار في 2025، بينما بلغت مشترياتها النقدية من الممتلكات والمعدات حوالي 69.7 مليار دولار. وفي السنة المالية لمايكروسوفت المنتهية في يونيو 2025، بلغ التدفق النقدي التشغيلي 136.2 مليار دولار مقابل 64.6 مليار دولار من الإضافات إلى الممتلكات والمعدات، ما يعادل تدفقًا نقديًا حرًا يقارب 71.6 مليار دولار وفق هذا التعريف
وبجمع هذه الأرقام، نصل تقريبًا إلى 200 مليار دولار من التدفقات النقدية الحرة ونحو 354 مليار دولار من الإنفاق النقدي الرأسمالي
ويجب الانتباه إلى أن السنوات المالية للشركات لا تتطابق بالكامل فالسنة المالية لمايكروسوفت تنتهي في يونيو لذلك فإن المقارنة تهدف إلى إظهار حجم التحول المالي أكثر من كونها مقارنة زمنية متطابقة تمامًا
لكن الاتجاه واضح
الإنفاق الرأسمالي يتسارع بوتيرة غير مسبوقة، بينما تتعرض كمية النقد المتبقية بعد الاستثمار لضغوط متزايدة
والضغط لم يعد مجرد توقع بعيد
هذه الديناميكية بدأت تظهر بالفعل في البيانات الحالية خلال الربع الثاني من 2026، أنفقت مايكروسوفت وألفابت وأمازون وميتا مجتمعة نحو 165 مليار دولار على النفقات الرأسمالية النقدية، بزيادة تقارب 87% مقارنة بالفترة نفسها من العام السابق
وفي المقابل، بلغ التدفق النقدي الحر المجمع لهذه الشركات خلال الربع نحو 6.7 مليارات دولار فقط وفق حسابات
Barclays Private Bank
وهذا لا يعني أن الشركات تواجه أزمة سيولة. فجميعها تقريبًا تمتلك ميزانيات ضخمة وقدرات كبيرة على الوصول إلى أسواق التمويل لكنه يوضح مدى سرعة تغير اقتصاديات القطاع
الذكاء الاصطناعي يغيّر نموذج شركات التكنولوجيا
لعقود، كان أحد أهم أسباب جاذبية شركات البرمجيات والتكنولوجيا الكبرى هو قدرتها على التوسع دون الحاجة إلى استثمارات مادية تتناسب مباشرة مع نمو الإيرادات
بمجرد تطوير منصة أو برنامج، يمكن إضافة ملايين المستخدمين بتكلفة هامشية محدودة نسبيًا
الذكاء الاصطناعي يغيّر هذه المعادلة
تشغيل وتدريب نماذج الذكاء الاصطناعي يتطلب كميات هائلة من القدرة الحاسوبية. وهذه القدرة تحتاج إلى رقائق متقدمة، خوادم، مراكز بيانات، شبكات فائقة السرعة، كهرباء، أنظمة تبريد وبنية تحتية للطاقة
بل إن الإنفاق لا ينتهي بمجرد بناء مركز البيانات
التطور السريع في الرقائق ونماذج الذكاء الاصطناعي يعني أن جزءًا من هذه البنية التحتية يحتاج إلى تحديث مستمر للحفاظ على القدرة التنافسية
بمعنى آخر، تتحول بعض أكبر شركات التكنولوجيا في العالم تدريجيًا إلى شركات أكثر كثافة رأسمالية مما اعتاده المستثمرون تاريخيًا
وهذا قد يغيّر طريقة تقييمها
المشكلة ليست حجم الإنفاق… بل العائد عليه
ارتفاع الإنفاق الرأسمالي لا يعني بالضرورة أن طفرة الذكاء الاصطناعي غير مستدامة
على العكس، الطلب على خدمات الحوسبة السحابية والذكاء الاصطناعي ما زال قويًا، وشركات مثل ألفابت ومايكروسوفت وأمازون بدأت بالفعل في تسجيل نمو كبير في أعمالها المرتبطة بالسحابة والذكاء الاصطناعي.
السؤال الحقيقي هو
هل ستنمو الإيرادات والأرباح الناتجة عن الذكاء الاصطناعي بالسرعة الكافية لتبرير تريليونات الدولارات التي يجري استثمارها؟
المستثمر لن يراقب فقط نمو إيرادات الذكاء الاصطناعي، بل سيحتاج إلى مراقبة العائد على رأس المال المستثمر
إذا استطاعت هذه الشركات تحويل البنية التحتية الجديدة إلى تدفقات نقدية مستدامة، فقد تصبح دورة الاستثمار الحالية الأساس لمنصة تكنولوجية شديدة الربحية لعقود
أما إذا ارتفعت تكاليف البنية التحتية بوتيرة أسرع من الإيرادات والهوامش، فقد يبدأ السوق في إعادة تقييم الأسعار التي يقبل بدفعها مقابل أرباح شركات التكنولوجيا
الديون تدخل بقوة إلى قصة الذكاء الاصطناعي
هناك تحول آخر لا يقل أهمية
في المرحلة الأولى من طفرة الذكاء الاصطناعي، استطاعت الشركات الكبرى تمويل جزء كبير من استثماراتها باستخدام السيولة الناتجة من أعمالها الأساسية لكن مع تضخم حجم المشاريع، بدأت مصادر التمويل تتنوع
S&P Global
تشير إلى تزايد أهمية الديون، عقود الإيجار، الضمانات، المشاريع المشتركة، المركبات ذات الأغراض الخاصة وغيرها من هياكل التمويل في دعم توسع البنية التحتية للذكاء الاصطناعي
كما أصبحت أسواق الائتمان الخاص والتمويل القائم على الأصول والسندات المدعومة بأصول مراكز البيانات جزءًا متزايد الأهمية من منظومة تمويل طفرة الذكاء الاصطناعي
هذه الهياكل لا تعني بالضرورة ارتفاع المخاطر بصورة تلقائية. لكنها تجعل الصورة المالية أكثر تعقيدًا
فكلما انتقل جزء أكبر من الإنفاق خارج النفقات الرأسمالية التقليدية إلى عقود إيجار أو مشاريع مشتركة أو التزامات طويلة الأجل، أصبح من الضروري للمستثمرين النظر أبعد من رقم الدين التقليدي الظاهر في الميزانية
لماذا قد تتحول القضية إلى خطر على ناسداك 100؟
مايكروسوفت وأمازون وألفابت وميتا من أكبر الشركات المدرجة في السوق الأمريكي، وتحتل أسهم التكنولوجيا والذكاء الاصطناعي وزنًا كبيرًا داخل مؤشرات رئيسية، وعلى رأسها ناسداك 100
لذلك، إذا استمرت إيرادات الذكاء الاصطناعي في النمو بقوة وبدأ العائد على الاستثمارات يتحسن، فقد يستطيع السوق تبرير مستويات مرتفعة من الإنفاق
لكن السيناريو المعاكس أكثر حساسية
إذا بدأ المستثمرون في رؤية ثلاثة أشياء في الوقت نفسه تباطؤ نمو إيرادات الذكاء الاصطناعي، استمرار ارتفاع النفقات الرأسمالية، وضعف التدفقات النقدية الحرة فقد يبدأ الضغط على تقييمات شركات التكنولوجيا الكبرى.
وبسبب حجم هذه الشركات داخل المؤشرات، فإن إعادة تسعير جماعية لها قد لا تبقى مشكلة خاصة بعدة أسهم فقط
قد تتحول إلى مخاطرة على مستوى المؤشر بأكمله، بما في ذلك ناسداك 100 وحتى السوق الأمريكي الأوسع
الخلاصة
طفرة الذكاء الاصطناعي لم تعد مجرد قصة تكنولوجية.لقد أصبحت أيضًا واحدة من أكبر قصص تخصيص رأس المال والتمويل في الأسواق العالمية
التقديرات الحالية تشير إلى أن ألفابت وأمازون ومايكروسوفت وميتا وحدها قد تنفق أكثر من تريليون دولار خلال 2027، بينما قد تتعرض تدفقاتها النقدية الحرة لضغوط حادة في الوقت نفسه هذا لا يعني أن استثمارات الذكاء الاصطناعي ستفشل
لكنه يعني أن المرحلة التي كان فيها ارتفاع الإنفاق يُنظر إليه تلقائيًا باعتباره إشارة إيجابية للنمو قد تقترب من نهايتها المرحلة التالية ستكون أكثر صرامة
لن يكفي أن تبني الشركات أكبر مراكز البيانات أو تشتري أكبر عدد من الرقائق
الفائز الحقيقي في سباق الذكاء الاصطناعي قد يكون الشركة التي تستطيع تحويل هذه البنية التحتية المكلفة إلى أرباح وتدفقات نقدية مستدامة