
أسبوع القرارات الثلاثة: ماذا ينتظر المستثمرين؟
الفيدرالي وبنك إنجلترا وبنك اليابان في 48 ساعة… والرفع لم يعد هو الحدث
لمحة عن الأسبوع
14 – 18 سبتمبر 2026| البند | التفاصيل |
|---|---|
| الحدث المحوري مع مخطط النقاط ومؤتمر وارش 18:30 | الفيدرالي — الأربعاء 18:00 غرينتش |
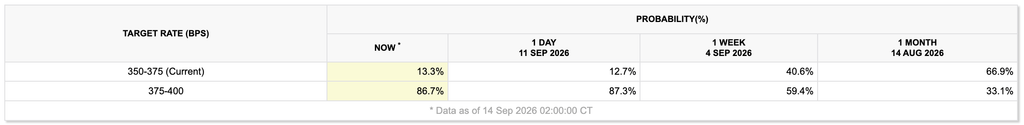
| احتمالات الرفع صعوداً من ~70% قبل تقرير التضخم | 85% – 90% |
| التضخم الأساسي (أغسطس) عُشر النقطة الذي قلب الميزان | +0.3% (المتوقع 0.2%) |
| عائد الخزانة 10 سنوات الأعلى منذ أكتوبر 2023 | ~5.00% |
| بنك إنجلترا — الخميس التصويت السابق: 3 رفع · 6 تثبيت | تثبيت مرجّح عند 3.75% |
| بنك اليابان — الجمعة ضغط داخلي وخارجي متزامن | رفع مرجّح إلى 1.25% |
ثلاثة قرارات مركزية خلال 48 ساعة — والنقاش في العواصم الثلاث يدور حول الاتجاه نفسه: الصعود.
ملاحظة: البيانات محدّثة حتى إغلاق الجمعة 11 سبتمبر 2026. التوقعات وفق تسعير الأسواق وقد تتغيّر قبل الاجتماعات.
ما الذي تركه الأسبوع الماضي؟
جاء تقرير التضخم يوم الجمعة ليحسم النقاش تقريباً. ارتفع المؤشر الرئيسي 0.4% شهرياً و3.4% سنوياً، وكلاهما متطابق مع التوقعات. لكن المؤشر الأساسي سجّل 0.3% مقابل 0.2% متوقعة عُشر نقطة واحد قلب الميزان
قفزت احتمالات الرفع من نحو 70% قبل الصدور إلى ما بين 85% و90%، وأنهى عائد الخزانة لعشر سنوات الأسبوع قرب 5.00% بعد أن بلغ 4.954% يوم الخميس، وهو أعلى مستوى منذ أكتوبر 2023
لكن التفاصيل تستحق الانتباه. ساهم البنزين وحده بأكثر من ثلث الزيادة الشهرية بارتفاع 3.9%، وصعد مؤشر الطاقة 2.1%. وداخل المؤشر الأساسي، استمر تباطؤ تضخم السكن وظل تضخم السلع متواضعاً بينما جاء الارتفاع من الخدمات باستثناء السكن، وهو ما يُعرف بالتضخم فوق الأساسي
هذا مهم لأنه المكوّن الذي يعكس ضغوط الأجور والطلب المحلي، وهو تحديداً ما لا يستطيع الفيدرالي تجاهله بحجة “صدمة طاقة مؤقتة
الحدث المحوري: لماذا الرفع ليس هو الحدث؟
مع تسعير يتراوح بين 85% و90%، فإن رفع 25 نقطة أساس ليصل النطاق إلى 3.75% – 4.00% مُشترى بالفعل في الأسعار. الأسواق لا تتحرك على ما تعرفه، بل على ما لا تعرفه
ولهذا فإن رد الفعل الحقيقي يوم الأربعاء سيأتي من عنصرين
أولاً، ملخص التوقعات الاقتصادية ومخطط النقاط. هذا اجتماع فصلي، ما يعني صدور توقعات محدّثة لأعضاء اللجنة. وللتذكير، أظهر مخطط يونيو أن تسعة من أصل تسعة عشر عضواً يؤيدون فائدة أعلى في 2026، وأن ستة منهم يفضّلون خطوتين أو أكثر. السؤال الآن: هل تتوسع هذه الكتلة؟
الانقسام في السوق واضح أيضاً بين المؤسسات يتوقع دويتشه بنك خطوتين (سبتمبر وديسمبر) لتصل الفائدة إلى 4.00%-4.25%، بينما يرى بنك أوف أميركا ثلاث خطوات تشمل أكتوبر
ثانياً، مؤتمر كيفن وارش الصحفي بعد نصف ساعة. هذا أول مؤتمر له عقب رفع فعلي منذ توليه المنصب، والسؤال الذي سيلاحقه: هل هذا رفع منفرد لتصحيح المسار، أم بداية دورة؟
وللسياق، انتهى اجتماع يوليو بتصويت 9-3 لصالح التثبيت مع اعتراض ثلاثة رؤساء بنوك إقليمية طالبوا بالرفع الفوري. تركيبة التصويت هذه الأسبوع ستكون بحد ذاتها رسالة
ثلاثة قرارات في 48 ساعة
ما يجعل هذا التكوين نادراً أن النقاش في العواصم الثلاث يدور حول الاتجاه نفسه: الصعود. وهذا يختلف جوهرياً عن السنوات الماضية حين كانت البنوك تتحرك في اتجاهات متعاكسة، ما كان يخلق فرصاً واضحة في فروق العائد. أما اليوم فالتشديد متزامن، والفروق قد لا تتغير كثيراً رغم كثافة الأحداث
بنك إنجلترا: المعركة في التصويت لا في القرار
التثبيت عند 3.75% هو التوقع السائد، وكان التصويت السابق 3 لصالح الرفع مقابل 6 للتثبيت. لكن التضخم البريطاني يصدر الأربعاء صباحاً، أي قبل نحو 29 ساعة من التصويت وهو توقيت يمنح القراءة وزناً استثنائياً
قراءة ساخنة، خصوصاً في المكوّنات الأساسية، قد تقنع أعضاء إضافيين بالانضمام إلى معسكر الرفع، وربما تعيد المحافظ أندرو بيلي إلى موقع صاحب الصوت المرجّح. وقد صرّح بيلي أمام لجنة الخزانة بأن منحنى السوق المتجه للأعلى يعكس علاوة مخاطر لسيناريو طاقة أسوأ، لا خطة خفية لدى البنك وهو ما يشير إلى تفضيله التثبيت في هذه المرحلة
في المقابل، تسعّر العقود الآجلة دورة تشديد تبدأ من نوفمبر وترفع الفائدة إلى نحو 4.50% بحلول مارس. الفجوة بين موقف المحافظ وتسعير السوق هي ما يجعل الجنيه حساساً لتوزيع الأصوات أكثر من حساسيته للقرار
بنك اليابان: رفع تحت ضغط مزدوج
يتوقع الإجماع رفعاً إلى 1.25%، وهو ما يحمل خصوصية لافتة: الضغط يأتي من داخل اليابان وخارجها في آن
داخلياً، تفيد التقارير بأن حكومة رئيسة الوزراء تاكايتشي تدعم وتيرة أسرع للتطبيع. وخارجياً، أيّد وزير الخزانة الأميركي سكوت بيسنت علناً تسريع التطبيع الياباني، فيما تشير مصادر إلى أن البنك قد يجد نفسه مضطراً للتحرك في سبتمبر بعد التدخل المشترك الأخير لدعم الين
لكن السؤال الحقيقي ليس الرفع، بل ما بعده. فحتى مع رفع ياباني بـ25 نقطة ورفع أميركي بالقدر نفسه، تبقى الفجوة بين البنكين عند مستواها تقريباً. ما يحرّك الين فعلياً هو ما يقوله أويدا عن وتيرة الخطوات القادمة
ما ينبغي أن يتوقعه المستثمر
الدولار. يدخل الأسبوع مدعوماً بعوائد قرب 5%. لكن مع تسعير الرفع بالكامل، فإن المخاطرة غير متماثلة: الدولار يحتاج مخطط نقاط أكثر تشدداً من المتوقع لمجرد الحفاظ على مكاسبه، بينما أي إشارة إلى أن هذا رفع منفرد كافية لإطلاق موجة جني أرباح. أضف إلى ذلك أن المركزي الأوروبي رفع الأسبوع الماضي إلى 2.50% ورفع توقعاته للتضخم والنمو، وأن السوق بات يسعّر نحو 50% لرفع أوروبي آخر في أكتوبر مقابل 33% قبل الاجتماع
الذهب. تحت ضغط مزدوج من العوائد المرتفعة والدولار القوي. المعدن لا يحتاج خفضاً للفائدة ليتعافى، بل يحتاج فقط أن يقتنع السوق بأن دورة الرفع محدودة وهذه رسالة قد تصدر من مؤتمر الأربعاء أكثر مما تصدر من القرار نفسه
النفط. تراجعت علاوة المخاطر مع اقتراب الاجتماع الخليجي يوم الاثنين، في أول إشارة تهدئة منذ أسابيع. ومع ذلك يبقى النفط المتغير الذي يربط كل ما سبق: فهو مصدر ثلث الزيادة في التضخم الأميركي، وهو حجة صقور المركزي الأوروبي، وهو ما يسميه بيلي “علاوة مخاطر الطاقة”
عندما يرتفع التضخم، تميل البنوك المركزية إلى رفع أسعار الفائدة.
ارتفاع التضخم ← رفع الفائدة ← ضغط على الأسهم والذهب
تضخم منخفض ← دعم للنمو الاقتصادي
يتم قياسه غالبًا عبر الناتج المحلي الإجمالي (GDP).
نمو قوي ← دعم للأسهم + ارتفاع العوائد
تباطؤ النمو ← زيادة مخاطر الركود
غالبًا يصاحبه ارتفاع البطالة وضعف الاستهلاك.
الركود ← دعم للسندات والذهب ← ضغط على الأسهم
بداية الركود ← توقع خفض الفائدة لاحقًا
Growth ← توسع اقتصادي + ارتفاع الأسهم
Inflation ← ارتفاع الأسعار + تشديد الفيدرالي
Tightening ← رفع الفائدة + ضغط على الأسواق
Recession ← تباطؤ اقتصادي + تخفيض الفائدة لاحقًا
الدورة تعيد نفسها بشكل مستمر حسب السياسات النقدية.