
خريطة الأسواق للأسبوع المقبل: المستويات التي تعيد تشكيل الاتجاه
تدخل الأسواق هذا الأسبوع وهي في حالة توازن هش. لم تعد البيانات الاقتصادية وحدها هي المحرك الرئيسي، بل الطريقة التي يفسر بها المستثمرون هذه البيانات. ما شهدناه مؤخرًا من ارتفاع في التضخم، مدفوعًا بشكل أساسي بأسعار الطاقة، لم يكن مجرد رقم مفاجئ، بل نقطة تحول أعادت تشكيل السردية التي كانت تسيطر على الأسواق منذ بداية العام.
لفترة طويلة، كانت القصة واضحة: التضخم يتراجع تدريجيًا، والبنوك المركزية تقترب من خفض الفائدة. اليوم، هذه القناعة بدأت تتصدع. ارتفاع أسعار النفط، في ظل توترات جيوسياسية مستمرة، أعاد فتح ملف التضخم من جديد، لكن هذه المرة من زاوية أكثر تعقيدًا، حيث لا يتعلق الأمر بالطلب فقط، بل بعوامل عرض يصعب التحكم فيها.
الجغرافيا السياسية كمحرك مباشر للأسواق
وفي قلب هذه التطورات الجيوسياسية، شهدت الأسواق مؤخرًا تحولًا مهمًا مع الإعلان عن اتفاق وقف إطلاق نار مؤقت لمدة أسبوعين بين الولايات المتحدة وإيران، ما أدى إلى تهدئة جزئية في المخاوف المرتبطة بالتصعيد العسكري في المنطقة. هذا التطور انعكس بسرعة على الأسواق العالمية، حيث تراجعت أسعار النفط بشكل حاد مع إعادة تسعير مخاطر الإمدادات عبر مضيق هرمز، بينما استفادت الأصول الخطرة من تحسن شهية المخاطرة.
لكن رغم هذا الانفراج النسبي، فإن الصورة لا تزال بعيدة عن الاستقرار الكامل. فالاتفاق يبقى هشًا ومؤقتًا بطبيعته، والأسواق تدرك أن أي انهيار في الهدنة أو تعثر في المفاوضات قد يعيد بسرعة علاوة المخاطر الجيوسياسية إلى أسعار الطاقة. في المقابل، استمرار التهدئة أو التوصل إلى إطار تفاهم أوسع قد يخفف تدريجيًا من الضغوط التضخمية، ويعيد التركيز إلى العوامل الاقتصادية الأساسية مثل النمو والسياسة النقدية.
بمعنى آخر، لم يعد هذا الملف مجرد عنصر جيوسياسي معزول، بل أصبح جزءًا مباشرًا من آلية تسعير التضخم، والعوائد، وتدفقات السيولة عبر الأسواق العالمية
اختبار مبكر لمسار التضخم
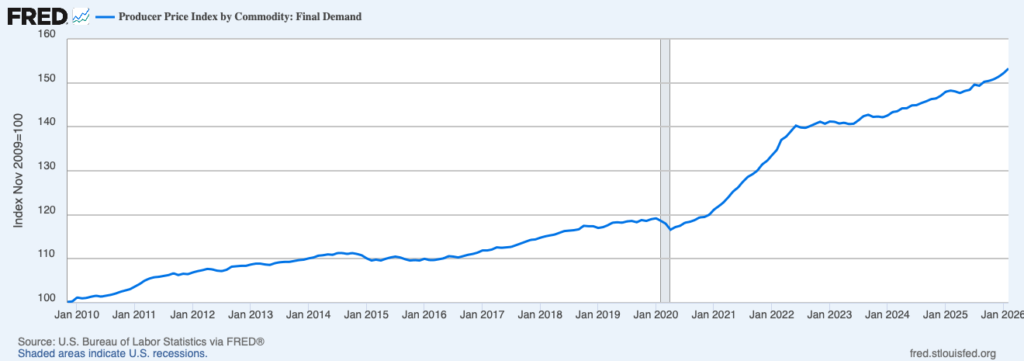
في هذا السياق، يكتسب صدور مؤشر أسعار المنتجين الأمريكي هذا الأسبوع أهمية استثنائية. هذا المؤشر لا يعكس فقط تكلفة الإنتاج، بل يمثل المرحلة الأولى في انتقال التضخم إلى المستهلك النهائي. أي إشارة إلى اتساع الضغوط السعرية خارج قطاع الطاقة قد تعني أن التضخم لم يعد مؤقتًا، بل بدأ يأخذ طابعًا أكثر استدامة. في المقابل، إذا بقيت هذه الضغوط محدودة، فقد تستعيد الأسواق ثقتها في سيناريو التباطؤ التدريجي للتضخم.
ضبابية السياسة النقدية
بالتوازي مع ذلك، تظل البنوك المركزية عنصر عدم اليقين الأكبر. الخطاب الأخير يعكس انقسامًا واضحًا: بين من يرى أن التضخم لا يزال خطرًا حقيقيًا يتطلب سياسة نقدية مشددة لفترة أطول، ومن يعتقد أن الظروف الحالية لا تمنع من التفكير في تخفيف السياسة لاحقًا. هذا التباين يجعل الأسواق شديدة الحساسية لأي معلومة جديدة، سواء كانت بيانات أو حتى تغيرًا بسيطًا في لهجة التصريحات
الصين وفروقات النمو العالمية
على المستوى العالمي، تتجه الأنظار نحو الصين، حيث ستوفر بيانات النمو قراءة مهمة حول قوة الاقتصاد العالمي. في المرحلة الحالية، لم يعد السؤال هو “هل الاقتصاد ينمو؟” بل “أي اقتصاد ينمو بشكل أسرع؟”. هذه الفروقات أصبحت المحرك الأساسي لتدفقات رؤوس الأموال. أي مفاجأة إيجابية من الصين قد تدعم السلع والأسهم الدورية، بينما أي ضعف قد يعزز المخاوف من تباطؤ عالمي متزامن.
موسم الأرباح: اختبار الهوامش
وفي الخلفية، يبدأ موسم أرباح الشركات الأمريكية، والذي قد يكون الاختبار الحقيقي للسوق. التحدي لم يعد في تحقيق أرباح جيدة، بل في الحفاظ على الهوامش في بيئة ترتفع فيها التكاليف. أسعار الطاقة تضغط، والقدرة على تمرير هذه التكاليف إلى المستهلك أصبحت عاملًا حاسمًا في تحديد الفائزين والخاسرين.
:البداية ستكون مع القطاع المالي، حيث تترقب الأسواق نتائج بنوك كبرى مثل
JPMorgan Chase وBank of America وGoldman Sachs،
والتي ستقدم قراءة مبكرة حول قوة النشاط الائتماني، واستقرار جودة الأصول، واتجاه الطلب على الخدمات المالية في ظل مستويات الفائدة المرتفعة.
بعد ذلك، ينتقل التركيز إلى قطاع التكنولوجيا، مع متابعة أداء شركات مثل
Microsoft وApple وNvidia،
ليس فقط من زاوية الأرباح، بل من زاوية استمرارية الطلب على الاستثمار في الذكاء الاصطناعي، ومدى قدرة القطاع على تبرير التقييمات المرتفعة في بيئة سيولة أكثر تشددًا.
لكن الأهم من النتائج نفسها هو ما ستقوله الشركات عن المستقبل، لأن السوق اليوم يسعّر التوقعات أكثر مما يسعّر الواقع
النفط كمتغير مهيمن
كل هذه العوامل تبقى، في نهاية المطاف، تحت تأثير متغير واحد مهيمن: النفط. لم يعد مجرد سلعة، بل أصبح محورًا يربط بين التضخم، والسياسة النقدية، والنمو الاقتصادي. أي تحرك حاد في أسعاره ينعكس مباشرة على جميع فئات الأصول
إشارات من صناع القرار العالمي
يزداد المشهد تعقيدًا مع اجتماعات صندوق النقد الدولي هذا الأسبوع، حيث من المتوقع صدور تحديثات وتقييمات قد لا تغير السياسات بشكل مباشر، لكنها قادرة على تغيير توقعات الأسواق من خلال الرسائل الضمنية والنبرة العامة
في هذا الإطار، لا تواجه الأسواق نقصًا في البيانات، بل فائضًا في عدم اليقين. والسؤال المحوري الذي سيحدد الاتجاه ليس فقط ما إذا كان التضخم سيرتفع أو ينخفض، بل ما إذا كان هذا الارتفاع مؤقتًا أم بداية مرحلة جديدة أكثر تعقيدًا.
لكن المستثمرين لا يراقبون الرقم الرئيسي فقط. يشمل تقرير الوظائف أيضًا معدل البطالة، ومتوسط الأجور بالساعة، ومعدل المشاركة في سوق العمل، بالإضافة إلى مراجعات بيانات الأشهر السابقة.
لماذا يهم الأسواق؟
سوق العمل القوي قد يسمح للاحتياطي الفيدرالي بالإبقاء على السياسة النقدية مشددة لفترة أطول، خصوصًا إذا صاحبه نمو قوي في الأجور. أما ضعف التوظيف وارتفاع البطالة فقد يزيدان توقعات خفض أسعار الفائدة.
بيانات أقوى من المتوقع ← احتمال ارتفاع عوائد السندات ودعم الدولار
بيانات أضعف من المتوقع ← احتمال انخفاض العوائد وزيادة توقعات خفض الفائدة
لذلك، يجب تحليل التقرير كاملًا وليس الاعتماد على رقم الوظائف الرئيسي وحده.
تراقب الأسواق بشكل خاص التضخم العام (Headline CPI) والتضخم الأساسي (Core CPI)، الذي يستبعد الغذاء والطاقة بسبب تقلب أسعارهما.
كما يهتم المستثمرون بالقراءة الشهرية وليس السنوية فقط، لأنها قد تعطي صورة أحدث عن اتجاه الضغوط التضخمية.
تضخم أعلى من المتوقع ← توقعات فائدة أكثر تشددًا ← احتمال ارتفاع العوائد والدولار
تضخم أقل من المتوقع ← توقعات سياسة نقدية أقل تشددًا ← احتمال انخفاض العوائد
التأثير النهائي على الأسهم والذهب يعتمد على حجم المفاجأة، وتحركات العوائد الحقيقية، وما كانت الأسواق قد سعّرته مسبقًا.
لكن الأسواق لا تركز على قرار الفائدة وحده. المستثمرون يحللون أيضًا بيان اللجنة، والمؤتمر الصحفي لرئيس الاحتياطي الفيدرالي، وتوقعات الأعضاء الاقتصادية، والمسار المتوقع للفائدة عندما يتم نشره.
لهجة أكثر تشددًا ← توقع فائدة أعلى لفترة أطول ← احتمال ارتفاع العوائد والدولار
لهجة أكثر تيسيرًا ← توقع فائدة أقل مستقبلًا ← احتمال انخفاض العوائد ودعم الأصول الحساسة للفائدة
لهذا السبب قد تخفض اللجنة الفائدة، ومع ذلك يرتفع الدولار إذا كانت تصريحاتها أقل تيسيرًا مما توقعته الأسواق.
لا يركز المستثمرون على الرقم الرئيسي فقط، بل يدرسون مكونات النمو مثل الاستهلاك، والاستثمار، والإنفاق الحكومي، وصافي الصادرات.
نمو قوي ومستدام ← دعم توقعات أرباح الشركات والنشاط الاقتصادي
تباطؤ واضح في النمو ← زيادة مخاطر الركود وتوقعات سياسة نقدية أكثر تيسيرًا
ومع ذلك، فإن الناتج المحلي الإجمالي مؤشر متأخر نسبيًا، لذلك غالبًا ما تستخدم الأسواق بيانات أسرع لتقدير اتجاه الاقتصاد قبل صدور الأرقام الرسمية.
أهمية المؤشر تأتي من الدور الكبير للاستهلاك الشخصي في الاقتصاد الأمريكي. لذلك فإن استمرار قوة الإنفاق قد يشير إلى اقتصاد أكثر مرونة، بينما التراجع المستمر قد يكون إشارة إلى ضعف الطلب.
يراقب المستثمرون أيضًا تفاصيل التقرير، وليس الرقم الرئيسي فقط، لأن مبيعات السيارات والبنزين قد تسبب تقلبات كبيرة في القراءة الشهرية.
إنفاق أقوى من المتوقع ← دعم توقعات النمو وقد يرفع العوائد
إنفاق أضعف من المتوقع ← إشارة إلى تباطؤ الطلب وقد يزيد توقعات خفض الفائدة
على سبيل المثال، قد يكون التضخم مرتفعًا، لكن إذا جاء أقل من توقعات السوق فقد تنخفض العوائد ويضعف الدولار. وفي المقابل، قد يكون نمو الوظائف جيدًا تاريخيًا، لكنه يؤدي إلى رد فعل سلبي إذا جاء أقل بكثير من التوقعات.
النتيجة الفعلية مقابل التوقعات ← تحدد حجم المفاجأة
المفاجأة الاقتصادية ← تغير توقعات الفائدة والنمو ← تحرك الأسواق
1. التوقعات
ما الذي كان السوق يتوقعه قبل صدور البيانات؟
2. النتيجة الفعلية
هل جاءت البيانات أعلى أم أقل من التوقعات، وما حجم المفاجأة؟
3. التفاصيل والمراجعات
هل تؤكد مكونات التقرير الرقم الرئيسي؟ وهل تم تعديل بيانات الأشهر السابقة؟
4. توقعات الاحتياطي الفيدرالي
هل غيرت البيانات توقعات رفع أو خفض أسعار الفائدة؟
5. تأكيد السوق
تتم مراقبة عوائد السندات، والعوائد الحقيقية، ومؤشر الدولار، والأسهم والذهب لمعرفة كيفية تفسير المستثمرين للبيانات.
مثال: إذا جاء التضخم أعلى من المتوقع، وارتفع عائد السندات الأمريكية مع ارتفاع الدولار، فهذا يشير إلى أن السوق أعاد تسعير توقعات الفائدة في اتجاه أكثر تشددًا.