
الأسواق هذا الأسبوع الفيدرالي والنفط تحت المجهر
تدخل الأسواق أسبوعًا جديدًا بمعادلة تبدو أكثر تعقيدًا مما كانت عليه قبل أيام قليلة
تقرير الوظائف الأمريكي الأخير أظهر إضافة 29 ألف وظيفة فقط خلال سبتمبر، مع ارتفاع معدل البطالة إلى 4.2%، ما دفع المستثمرين إلى خفض توقعاتهم لرفع أسعار الفائدة في اجتماع أكتوبر. لكن المفاجأة أن عوائد السندات لم تتراجع بالقدر الذي قد يتوقعه المستثمرون، وظلت تكاليف الاقتراض طويلة الأجل عند مستويات مرتفعة تاريخيًا
وهنا تكمن قصة هذا الأسبوع
السوق لم يعد يسأل فقط عما إذا كان الاحتياطي الفيدرالي سيرفع الفائدة مرة أخرى، بل أصبح يواجه سؤالًا أكبر: هل تستطيع الأسهم الاستمرار بالقرب من مستوياتها القياسية بينما تبقى عوائد السندات مرتفعة، ويتجاوز النفط 100 دولار، ويبدأ سوق العمل في إظهار علامات أوضح على التباطؤ؟
قطاع الخدمات يقدم أول اختبار للاقتصاد
يبدأ الأسبوع اليوم مع بيانات قطاع الخدمات الأمريكي، وهي من أهم البيانات الاقتصادية المنتظرة خلال الأيام المقبلة
وتكتسب هذه البيانات أهمية خاصة لأن الخدمات تمثل الجزء الأكبر من الاقتصاد الأمريكي. وسيبحث المستثمرون داخل التقرير عن ثلاثة عناصر رئيسية: النشاط الاقتصادي، التوظيف، والأسعار التي تدفعها الشركات
قراءة قوية للنشاط قد تبدو إيجابية للاقتصاد، لكنها قد لا تكون إيجابية بالضرورة للأسواق إذا جاءت مصحوبة بارتفاع واضح في الأسعار، لأن ذلك قد يعيد المخاوف من استمرار التضخم ويضغط على توقعات الفائدة.
أما ضعف النشاط والتوظيف بعد تقرير الوظائف الأخير فقد يعزز الإشارات إلى أن الاقتصاد الأمريكي بدأ يفقد جزءًا من زخمه
وهذا يضع المستثمرين أمام معادلة دقيقة: الأسواق تريد تباطؤًا كافيًا لخفض الضغوط التضخمية، ولكن ليس تباطؤًا كبيرًا يتحول إلى مشكلة للنمو وأرباح الشركات
محضر الفيدرالي قد يكون أهم حدث هذا الأسبوع
يأتي الحدث الرئيسي يوم الأربعاء مع نشر محضر الاجتماع الأخير للاحتياطي الفيدرالي
في ذلك الاجتماع، رفع البنك المركزي أسعار الفائدة بمقدار 25 نقطة أساس. لكن منذ ذلك الحين تغيرت الصورة الاقتصادية بشكل ملحوظ، بعد صدور بيانات تضخم أقل من المتوقع ثم تقرير وظائف أضعف بكثير من توقعات الأسواق
ولهذا لن يكون اهتمام المستثمرين منصبًا فقط على أسباب قرار سبتمبر، بل على حجم الانقسام داخل الفيدرالي بشأن الخطوة التالية
الأسواق ستبحث خصوصًا عن إجابات لعدة أسئلة: إلى أي مدى يشعر المسؤولون بالقلق من التضخم؟ ما تأثير ارتفاع أسعار النفط في توقعاتهم؟ وهل يرون أن سوق العمل لا يزال قويًا بما يكفي لتحمل مزيد من التشديد النقدي؟
بعد تقرير الوظائف، انخفضت احتمالات رفع الفائدة في أكتوبر إلى أقل من 20% وفق تسعيرات الأسواق، بعدما كانت عند نحو 64% قبل صدور البيانات
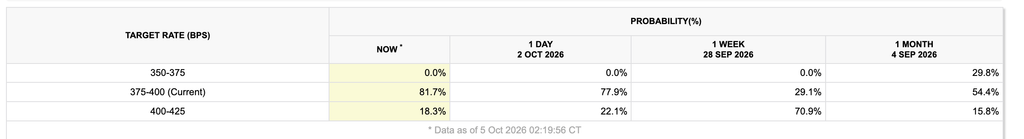
لذلك، إذا كشف المحضر عن ميل قوي نحو المزيد من التشديد، فقد ترتفع عوائد السندات والدولار من جديد. أما إذا ظهر أن عددًا أكبر من المسؤولين يفضل التريث، فقد تتراجع الضغوط على الأصول الحساسة للفائدة
عوائد السندات أصبحت أهم من قرار الفيدرالي نفسه
ربما يكون سوق السندات هو العنصر الأهم الذي يجب على المستثمرين مراقبته هذا الأسبوع
وصل عائد سندات الخزانة الأمريكية لأجل عشر سنوات الأسبوع الماضي إلى حوالي 5.34%، وهو أعلى مستوى في 24 عامًا، في وقت تستعد فيه الأسواق أيضًا لموجة جديدة من نتائج الشركات
وهذا أمر مهم للغاية بالنسبة للأسهم
كلما ارتفع العائد الذي يستطيع المستثمر الحصول عليه من السندات الحكومية، ارتفع العائد المطلوب لتبرير المخاطرة بالاستثمار في الأسهم. كما يؤدي ارتفاع العوائد إلى زيادة معدل الخصم المستخدم في تقييم التدفقات النقدية المستقبلية للشركات.
ويظهر هذا التأثير بصورة أكبر على شركات التكنولوجيا والشركات ذات التقييمات المرتفعة
لذلك قد لا يكون السؤال هذا الأسبوع هو: هل سيرفع الفيدرالي الفائدة في أكتوبر؟
بل ربما يكون السؤال الأهم: هل تستطيع عوائد السندات التراجع حتى إذا قرر الفيدرالي عدم رفع الفائدة؟
إذا بقيت العوائد مرتفعة رغم ضعف سوق العمل، فقد يعني ذلك أن المستثمرين يشعرون بالقلق من عوامل أعمق، مثل التضخم، أسعار الطاقة، الإنفاق الحكومي، وحجم إصدار الديون
النفط يتراجع قليلًا ولكن المخاطر لم تختف
تبدأ أسعار النفط الأسبوع على تراجع، مع ارتفاع صادرات الخام من الشرق الأوسط وخطط دول مجموعة السبع لاستخدام جزء من مخزونات النفط، وهو ما ساعد على تخفيف بعض المخاوف المتعلقة بالإمدادات. ويتداول خام برنت صباح الاثنين بالقرب من 102 دولار للبرميل
لكن التراجع في الأسعار لا يعني انتهاء المخاطر
فصادرات الخام من الشرق الأوسط ارتفعت في الأسابيع الأخيرة إلى مستويات تجاوزت أحيانًا ما كانت عليه قبل الحرب، إلا أن الهجمات على السفن في مضيق هرمز والمناطق المحيطة به ازدادت أيضًا.
وفي الوقت نفسه، قالت إيران إن المضيق لن يعاد فتحه بالكامل قبل تنفيذ الشروط التي تطالب بها ضمن المفاوضات الجارية.
هذا يعني أن النفط قد يبقى أحد أكبر مصادر التقلب بالنسبة للأسواق
فالمشكلة لا تتعلق فقط بسعر النفط نفسه، بل بما يعنيه ارتفاع الطاقة بالنسبة للتضخم
ارتفاع النفط يمكن أن يرفع تكاليف النقل والإنتاج، ويضغط على المستهلك، ويجعل مهمة البنوك المركزية أكثر صعوبة. وبالتالي، فإن أي تصعيد جديد يدفع برنت إلى الارتفاع مجددًا قد يعيد سريعًا المخاوف من التضخم والفائدة
الدولار قوي رغم ضعف الوظائف
من أكثر التطورات إثارة للاهتمام هذا الأسبوع استمرار قوة الدولار رغم تقرير الوظائف الضعيف
عادة، يؤدي تراجع توقعات رفع الفائدة إلى الضغط على العملة الأمريكية. لكن الدولار يحصل حاليًا على دعم من ارتفاع عوائد السندات، إضافة إلى الضغوط التي تواجه بعض العملات الرئيسية الأخرى.
وتراجع اليورو صباح الاثنين إلى أدنى مستوى له في نحو 17 شهرًا مع تصاعد المخاوف المتعلقة بالديون والأوضاع السياسية والمالية في فرنسا، بينما استمر الدولار في الاستفادة من ارتفاع العوائد الأمريكية.
وهذا يعني أن اتجاه الدولار هذا الأسبوع لن يعتمد على الاقتصاد الأمريكي وحده
إذا تراجعت عوائد السندات الأمريكية وهدأت المخاوف في أوروبا، فقد يفقد الدولار جزءًا من زخمه. أما استمرار ارتفاع العوائد والضغوط على اليورو فقد يسمح للعملة الأمريكية بالبقاء قوية حتى مع تراجع احتمالات رفع الفائدة في أكتوبر
الذهب بين ضعف سوق العمل وقوة العوائد
الذهب يدخل الأسبوع في وضع غير معتاد
من جهة، ضعف سوق العمل وتراجع احتمالات رفع الفائدة يفترض أن يكونا عاملين داعمين للمعدن الأصفر. ومن جهة أخرى، استمرار قوة الدولار وارتفاع عوائد السندات يحدان من قدرته على الاستفادة من هذه البيئة.
أنهى الذهب الأسبوع الماضي بالقرب من 4,140 دولارًا للأونصة، مسجلًا تراجعًا أسبوعيًا بنحو 3.4%، رغم صدور تقرير وظائف أضعف من المتوقع.
وهذه نقطة مهمة.
إذا بدأ عائد السندات الأمريكية في الانخفاض هذا الأسبوع، فقد يحصل الذهب على مساحة للتعافي. أما استمرار العوائد عند مستويات مرتفعة، خصوصًا مع قوة الدولار، فقد يبقي الضغوط على المعدن حتى مع استمرار المخاطر الجيوسياسية.
لذلك، بالنسبة للذهب، قد يكون اتجاه العوائد الحقيقية والدولار أكثر أهمية من محضر الفيدرالي وحده