
أسبوعٌ بدأ بالتضخم وينتهي بالتكنولوجيا
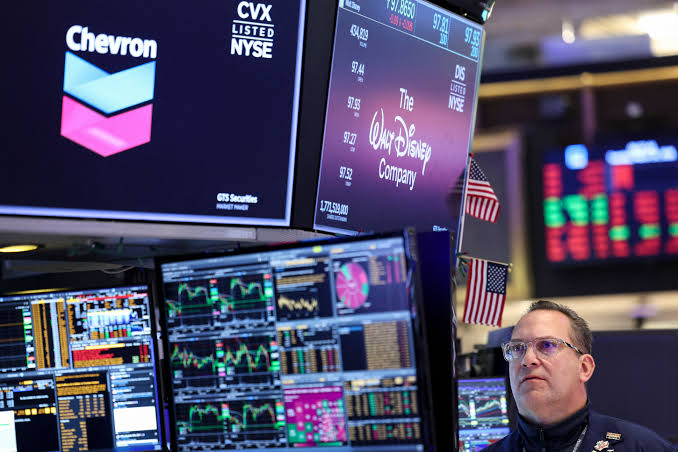
بعد أسبوع افتُتح ببيانات تضخم أبرد من المتوقع وشهادة أولى متشددة لرئيس الاحتياطي الفيدرالي كيفن وارش، تدخل الأسواق جلسة الجمعة وقد انتقل مركز الثقل من السياسة النقدية إلى قلقين متشابكين: تقييمات الذكاء الاصطناعي، والتصعيد العسكري في الشرق الأوسط
فقد أنهت المؤشرات الأمريكية جلسة الخميس على تراجع، حيث خسر مؤشر ستاندرد آند بورز 500 نسبة 0.51% ليغلق عند 7,533.77 نقطة، وهبط ناسداك المجمّع 1.47% إلى 25,881.95 نقطة، فيما فقد داو جونز 105.67 نقطة أي 0.2%. وكان الجاني واضحاً: انزلقت أسهم الرقائق بعدما رفعت شركة تصنيع أشباه الموصلات التايوانية توقعات إنفاقها الرأسمالي للعام إلى ما بين 60 و64 مليار دولار، وهو ما طغى على نتائج فصلية فاقت التوقعات بنمو أرباح سنوي بلغ 77%
إذ هبط سهمها أكثر من 2%، وانزلق صندوق أشباه الموصلات المتداول قرابة 4% بقيادة هبوط تجاوز 5% في سهم آرم هولدنغز. والمفارقة اللافتة أن المستثمرين باتوا يتساءلون بشكل متزايد عمّا إذا كانت التقييمات الحالية لصانعي رقائق الذكاء الاصطناعي لا تزال تبرر توقعات النمو شديدة التفاؤل المحيطة بالقطاع فللمرة الثانية خلال ثلاثة أيام، سبقت نتائج قوية من عملاق رقائق موجة بيع في القطاع بأكمله
افتتاح الجمعة: نبرة حذرة وضغوط إضافية
تشير العقود الآجلة إلى افتتاح سلبي: عقود ستاندرد آند بورز تتراجع نحو 0.9% وعقود ناسداك نحو 1.5%، فيما قفز مؤشر الخوف “فيكس” بأكثر من 6%. ويضاف إلى الضغوط هبوط سهم نتفليكس أكثر من 8% في التعاملات الممتدة بعد توقعها ربعاً ثانياً على التوالي من تباطؤ نمو المبيعات في إشارة إلى أن سقف التوقعات المرتفع لموسم النتائج بات عبئاً بحد ذاته.
على الجبهة الجيوسياسية، لا تزال المخاطر في تصاعد. فقد تبادلت إيران والولايات المتحدة قصفاً متصاعداً في أسبوعٍ قوّض إلى حد كبير هدنة الشهر الماضي، فيما حذّرت طهران من أن مضيق هرمز “خط أحمر” وتوعّدت بالرد إذا نفّذ ترامب تهديداته. النتيجة: استقر الخام الأمريكي فوق 79 دولاراً متجهاً لمكاسب أسبوعية تتجاوز 11% مع اشتداد المخاوف من اضطرابات الإمدادات، بل إن أحد الاقتصاديين حذّر من أن سوق النفط تقترب من نقطة تحوّل قد “تضطر” معها الأسعار للقفز نحو 120–130 دولاراً
أما بيانات اليوم، فالحدث الأبرز هو القراءة الأولية لمؤشر ثقة المستهلك من جامعة ميشيغان لشهر يوليو وهي قراءة ستكتسب أهمية مضاعفة بعدما جاءت مبيعات التجزئة دون التوقعات هذا الأسبوع، ولأن قفزة أسعار البنزين في يوليو قد تنعكس مباشرةً على توقعات التضخم لدى المستهلكين، وهي النقطة الأكثر حساسية لدى الفيدرالي حالياً.
الدولار الأمريكي: خسارة أسبوعية رغم رياح الملاذ الآمن
يتماسك الدولار في جلسة الجمعة لكنه يتجه لتسجيل خسارة أسبوعية، بعدما دفع تقرير التضخم المعتدل هذا الأسبوع المتداولين إلى تقليص رهانات رفع الفائدة الوشيك، فيما يتداول اليورو قرب 1.1437 متجهاً لمكسب أسبوعي طفيف. لكن الصورة ليست أحادية الاتجاه: فالهجمات المتصاعدة في الشرق الأوسط تغذي طلب الملاذ الآمن على العملة الأمريكية، كما أن عوائد السندات الأمريكية المرتفعة والتحوّل المتشدد لدى الفيدرالي وصلابة الاقتصاد النسبية قد تُبقي الدولار مدعوماً في الأمد القريب.
وتزيد السياسة المشهد تعقيداً فمستشار البيت الأبيض الاقتصادي كيفن هاسيت صرّح بأنه لا “عذر” لرفع الفائدة وأن وارش سيقود الفيدرالي إلى “الإجابة الصحيحة” وهي تصريحات تعيد ملف استقلالية البنك المركزي إلى الواجهة، وتشكل عامل ضغط هيكلياً على الدولار كلما اشتدت حدتها. قراءتنا: توازن هش بين قوى متعاكسة تراجع رهانات الرفع يضغط نزولاً، والملاذ الآمن وعوائد السندات يدعمان صعوداً ما يرجّح بقاء مؤشر الدولار في نطاقه الحالي حتى يحسم أحد متغيرين الاتجاه: بيانات تضخم يوليو (الصادرة في 12 أغسطس) أو تطور حاسم في هرمز.
السيناريو الأساسي لجلسة اليوم وما بعدها: تقلبات مرتفعة في مجمّع الذكاء الاصطناعي مع استمرار جني الأرباح، وأداء نسبي أفضل للقطاعات الدفاعية والمالية والطاقة، فيما يبقى المؤشر العام محصوراً بين دعامتين اقتصاد صلب وموسم نتائج بدأ جيداً
وضاغطين: نفطٌ يهدد بإعادة إشعال التضخم، وسقف توقعات مرتفع في التكنولوجيا لا يغتفر معه أي تعثر. والمحفّز الأهم قصير المدى هو قراءة توقعات التضخم في مسح ميشيغان اليوم: قفزة فيها ستعيد إحياء رهانات رفع الفائدة في سبتمبر وتضغط على المضاعفات، فيما ستمنح قراءة مستقرة السوق ذريعةً لالتقاط الأنفاس قبل نهاية الأسبوع.
لكن المستثمرين لا يراقبون الرقم الرئيسي فقط. يشمل تقرير الوظائف أيضًا معدل البطالة، ومتوسط الأجور بالساعة، ومعدل المشاركة في سوق العمل، بالإضافة إلى مراجعات بيانات الأشهر السابقة.
لماذا يهم الأسواق؟
سوق العمل القوي قد يسمح للاحتياطي الفيدرالي بالإبقاء على السياسة النقدية مشددة لفترة أطول، خصوصًا إذا صاحبه نمو قوي في الأجور. أما ضعف التوظيف وارتفاع البطالة فقد يزيدان توقعات خفض أسعار الفائدة.
بيانات أقوى من المتوقع ← احتمال ارتفاع عوائد السندات ودعم الدولار
بيانات أضعف من المتوقع ← احتمال انخفاض العوائد وزيادة توقعات خفض الفائدة
لذلك، يجب تحليل التقرير كاملًا وليس الاعتماد على رقم الوظائف الرئيسي وحده.
تراقب الأسواق بشكل خاص التضخم العام (Headline CPI) والتضخم الأساسي (Core CPI)، الذي يستبعد الغذاء والطاقة بسبب تقلب أسعارهما.
كما يهتم المستثمرون بالقراءة الشهرية وليس السنوية فقط، لأنها قد تعطي صورة أحدث عن اتجاه الضغوط التضخمية.
تضخم أعلى من المتوقع ← توقعات فائدة أكثر تشددًا ← احتمال ارتفاع العوائد والدولار
تضخم أقل من المتوقع ← توقعات سياسة نقدية أقل تشددًا ← احتمال انخفاض العوائد
التأثير النهائي على الأسهم والذهب يعتمد على حجم المفاجأة، وتحركات العوائد الحقيقية، وما كانت الأسواق قد سعّرته مسبقًا.
لكن الأسواق لا تركز على قرار الفائدة وحده. المستثمرون يحللون أيضًا بيان اللجنة، والمؤتمر الصحفي لرئيس الاحتياطي الفيدرالي، وتوقعات الأعضاء الاقتصادية، والمسار المتوقع للفائدة عندما يتم نشره.
لهجة أكثر تشددًا ← توقع فائدة أعلى لفترة أطول ← احتمال ارتفاع العوائد والدولار
لهجة أكثر تيسيرًا ← توقع فائدة أقل مستقبلًا ← احتمال انخفاض العوائد ودعم الأصول الحساسة للفائدة
لهذا السبب قد تخفض اللجنة الفائدة، ومع ذلك يرتفع الدولار إذا كانت تصريحاتها أقل تيسيرًا مما توقعته الأسواق.
لا يركز المستثمرون على الرقم الرئيسي فقط، بل يدرسون مكونات النمو مثل الاستهلاك، والاستثمار، والإنفاق الحكومي، وصافي الصادرات.
نمو قوي ومستدام ← دعم توقعات أرباح الشركات والنشاط الاقتصادي
تباطؤ واضح في النمو ← زيادة مخاطر الركود وتوقعات سياسة نقدية أكثر تيسيرًا
ومع ذلك، فإن الناتج المحلي الإجمالي مؤشر متأخر نسبيًا، لذلك غالبًا ما تستخدم الأسواق بيانات أسرع لتقدير اتجاه الاقتصاد قبل صدور الأرقام الرسمية.
أهمية المؤشر تأتي من الدور الكبير للاستهلاك الشخصي في الاقتصاد الأمريكي. لذلك فإن استمرار قوة الإنفاق قد يشير إلى اقتصاد أكثر مرونة، بينما التراجع المستمر قد يكون إشارة إلى ضعف الطلب.
يراقب المستثمرون أيضًا تفاصيل التقرير، وليس الرقم الرئيسي فقط، لأن مبيعات السيارات والبنزين قد تسبب تقلبات كبيرة في القراءة الشهرية.
إنفاق أقوى من المتوقع ← دعم توقعات النمو وقد يرفع العوائد
إنفاق أضعف من المتوقع ← إشارة إلى تباطؤ الطلب وقد يزيد توقعات خفض الفائدة
على سبيل المثال، قد يكون التضخم مرتفعًا، لكن إذا جاء أقل من توقعات السوق فقد تنخفض العوائد ويضعف الدولار. وفي المقابل، قد يكون نمو الوظائف جيدًا تاريخيًا، لكنه يؤدي إلى رد فعل سلبي إذا جاء أقل بكثير من التوقعات.
النتيجة الفعلية مقابل التوقعات ← تحدد حجم المفاجأة
المفاجأة الاقتصادية ← تغير توقعات الفائدة والنمو ← تحرك الأسواق
1. التوقعات
ما الذي كان السوق يتوقعه قبل صدور البيانات؟
2. النتيجة الفعلية
هل جاءت البيانات أعلى أم أقل من التوقعات، وما حجم المفاجأة؟
3. التفاصيل والمراجعات
هل تؤكد مكونات التقرير الرقم الرئيسي؟ وهل تم تعديل بيانات الأشهر السابقة؟
4. توقعات الاحتياطي الفيدرالي
هل غيرت البيانات توقعات رفع أو خفض أسعار الفائدة؟
5. تأكيد السوق
تتم مراقبة عوائد السندات، والعوائد الحقيقية، ومؤشر الدولار، والأسهم والذهب لمعرفة كيفية تفسير المستثمرين للبيانات.
مثال: إذا جاء التضخم أعلى من المتوقع، وارتفع عائد السندات الأمريكية مع ارتفاع الدولار، فهذا يشير إلى أن السوق أعاد تسعير توقعات الفائدة في اتجاه أكثر تشددًا.