
تحليل الأسواق المالية
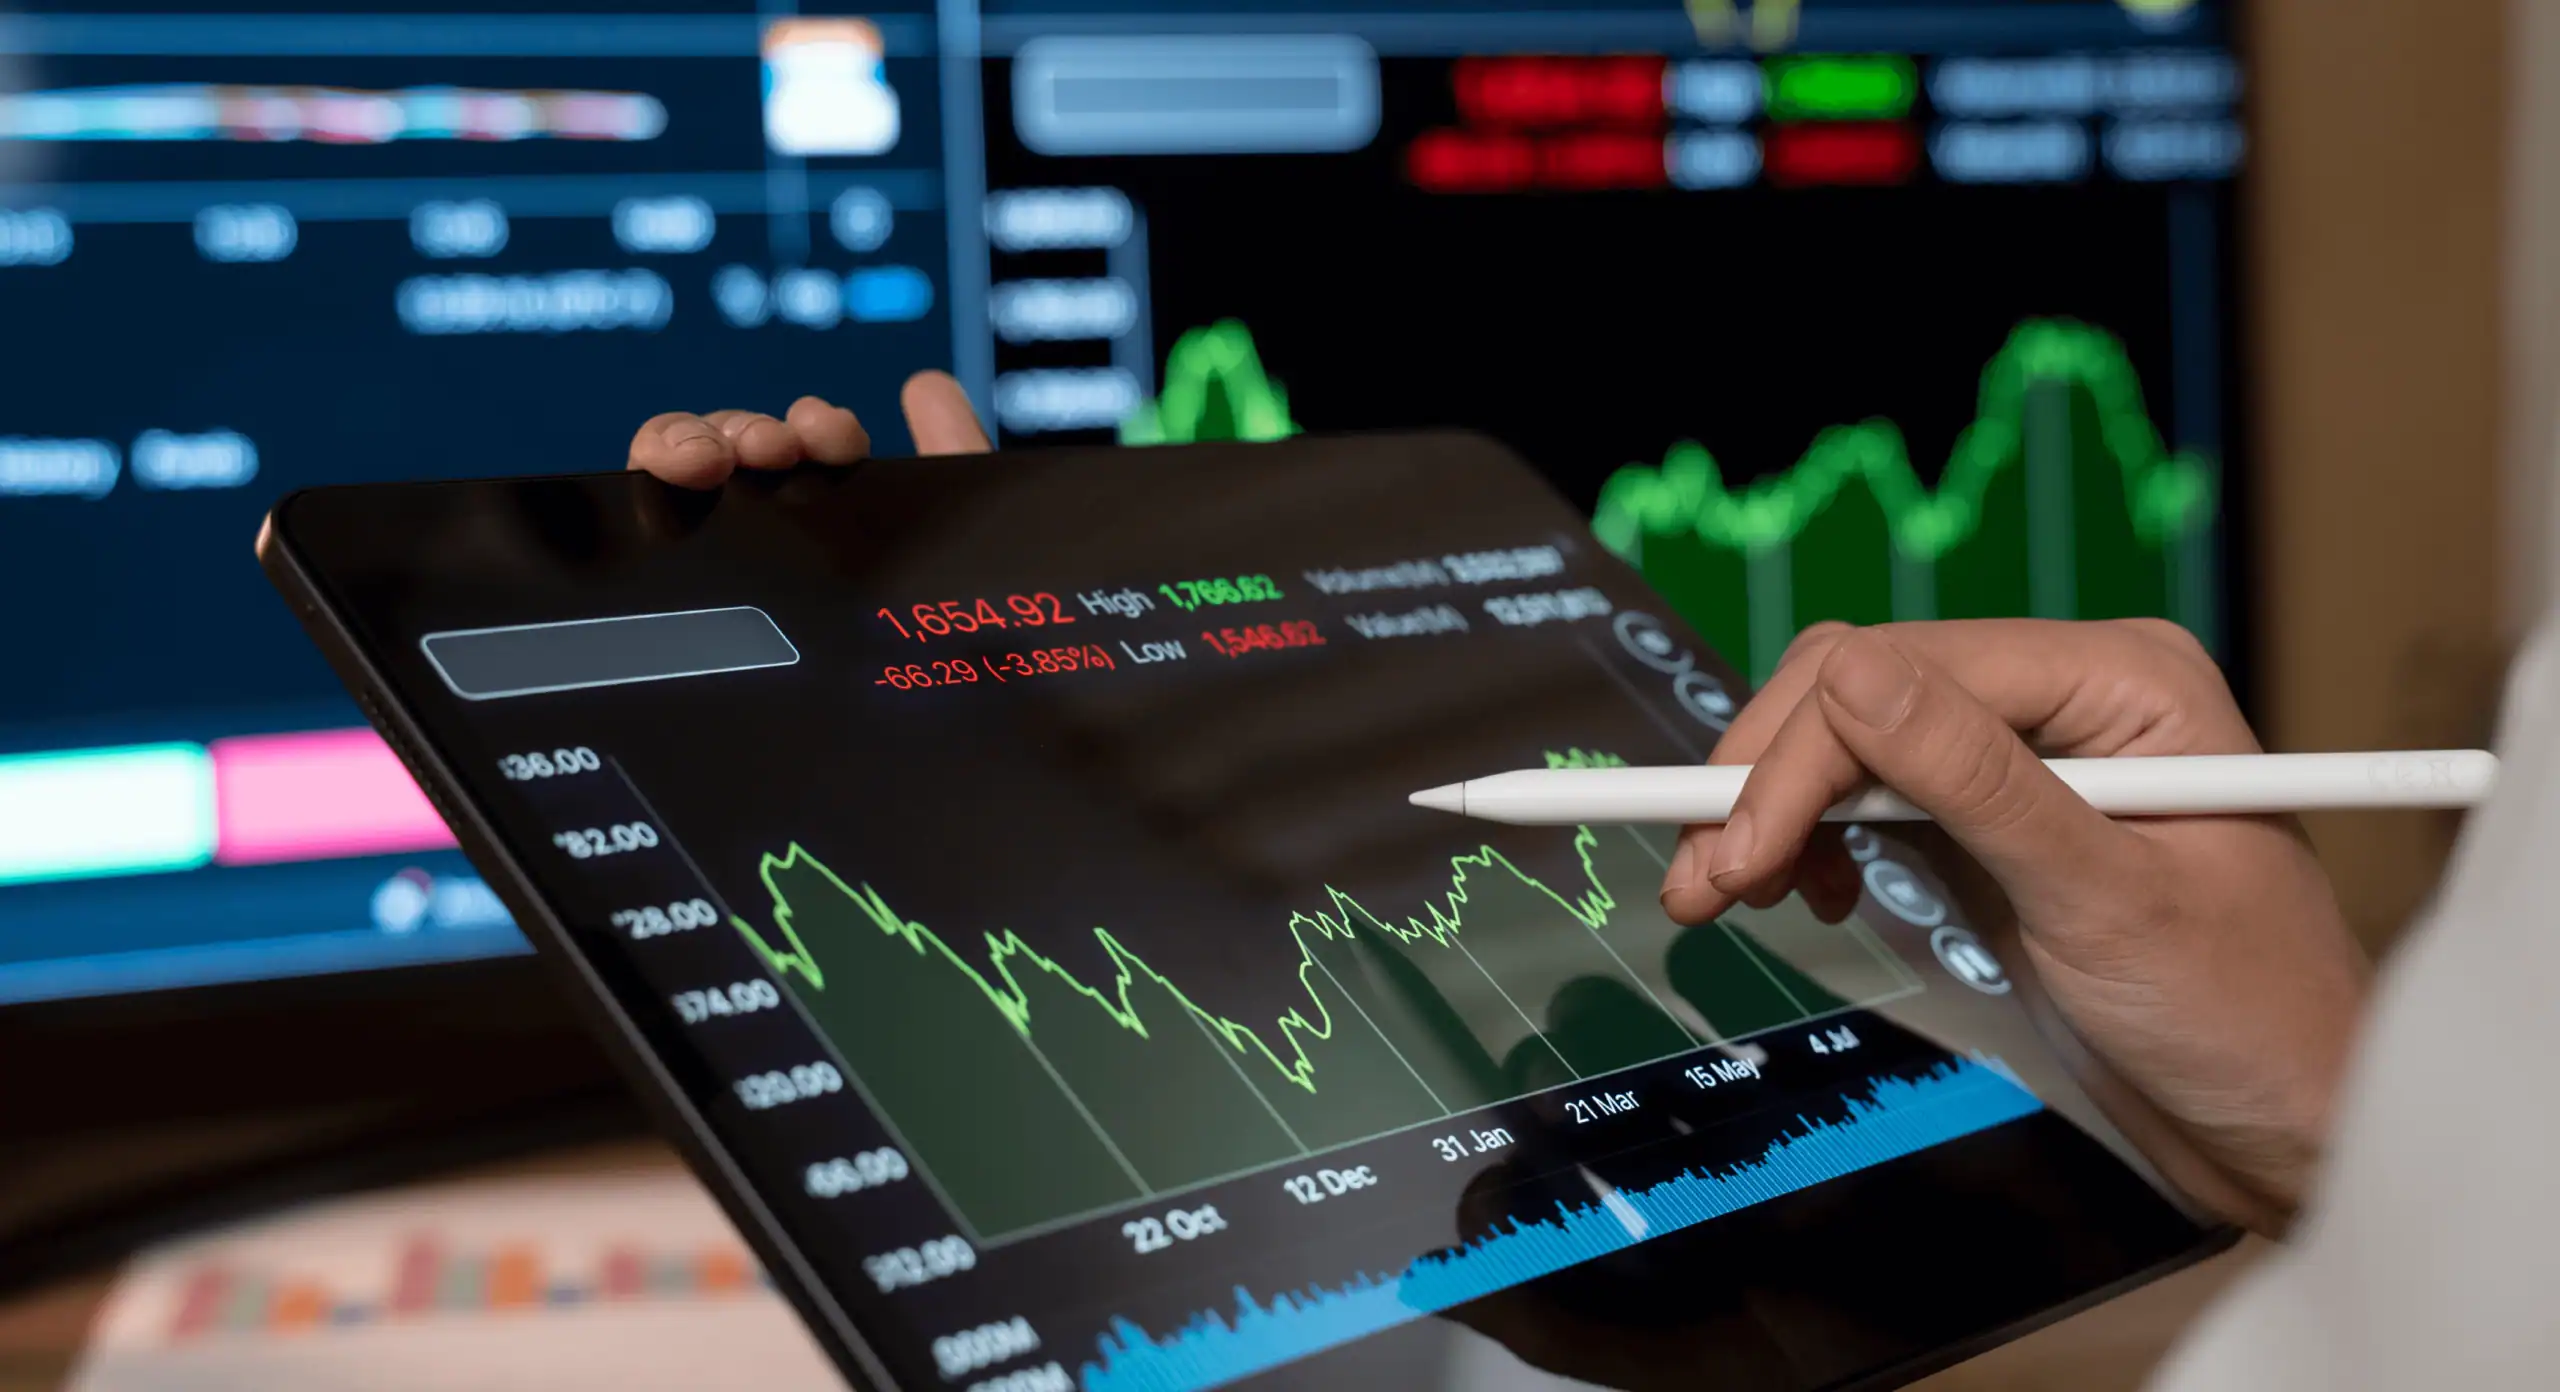
تستهل الأسواق الأمريكية أسبوعاً بالغ الأهمية وهي تحمل في طياتها توترًا مزدوجًا: مؤشرات عند مستويات قياسية مُثقلة بضغوط التقييم من جهة، وملفٌّ إيرانيٌّ لا يزال مفتوحًا يرسم مسار النفط والتضخم والفائدة من جهة أخرى. أغلقت المؤشرات الكبرى أسبوع مايو على مكاسب، مدعومةً بتراجع أسعار النفط وتفاؤل المستثمرين إزاء نتائج أعمال شركات التكنولوجيا، وفي مقدمتها ديل التي قفزت أسهمها أكثر من 30%. أغلق مؤشر إس آند بي 500 عند 7,580 نقطة، فيما سجّل داو جونز 51,032 نقطة، وناسداك 26,972 نقطة. في المقابل، ارتفعت عقود خام غرب تكساس نحو 90 دولارًا للبرميل في مستهل جلسة الاثنين، مستعيدةً جزءًا من خسائر الأسبوع الماضي في ظل استمرار الغموض حول مآلات المفاوضات الأمريكية الإيرانية، إذ تبادل الطرفان مقترحات بشأن مسودة الاتفاق دون التوصل إلى حسم واضح
الجانب الأساسي
تتشابك في المشهد الراهن ثلاثة محاور رئيسية
الاحتياطي الفيدرالي وملف التضخم: كشفت بيانات التضخم الأمريكية عن أسرع وتيرة ارتفاع في ثلاث سنوات خلال أبريل، مما عزّز التوقعات بإبقاء الاحتياطي الفيدرالي على أسعار الفائدة دون تغيير حتى عام 2027 على الأقل. يُضاف إلى ذلك أن انتهاء ولاية جيروم باول في 15 مايو وتسلّم كيفن وارش مقاليد القيادة يُضفيان غموضًا مؤسسيًا على موقف البنك المركزي في اجتماع يونيو المقبل
الجيوسياسة والنفط: بات الاحتياطي الفيدرالي في موقف بالغ الحرج، إذ جاء مؤشر أسعار المستهلكين لأبريل مرتفعًا، وأخرجت الأسواق تمامًا من حساباتها أي خفض للفائدة خلال 2026، بل بات بعض المتداولين يُسعّرون احتمالية رفع للفائدة قبل نهاية العام. ويبقى مضيق هرمز المحور الجيوسياسي الأحدّ أثرًا، إذ يرتبط ارتباطًا مباشرًا بمسار التضخم والقرار النقدي
الدولار: يتداول مؤشر الدولار قرب مستوى 98.94، في ظل تضارب العوامل المؤثرة عليه بين تراجع علاوة المخاطرة الجيوسياسية من جهة، وتشدد الاحتياطي الفيدرالي المحتمل من جهة أخرى
أبرز البيانات المرتقبة هذا الأسبوع: يُصدر مؤشر مديري المشتريات في قطاع التصنيع الأمريكي يوم الاثنين، فيما يتصدر تقرير الوظائف يوم الجمعة 5 يونيو قائمة المحركات المحورية للأسبوع
الجانب الفني
مؤشر إس آند بي 500 — 7,580 نقطة
مؤشر القوة النسبية عند 73، ما يضع المؤشر في منطقة تشبع الشراء
المقاومة الفورية: 7,650 – 7,700 نقطة
الدعم الأول: 7,450 – 7,500 نقطة
الدعم الرئيسي: 7,200 – 7,250 نقطة
الذهب — يتداول حاليًا قرب 4,500 دولار للأوقية
المقاومة الفورية: 4,580 دولار
الدعم الرئيسي: 4,458 دولار
المتوسط المتحرك لعشرين يومًا والمتوسط المرجح بحجم التداول كلاهما فوق السعر الحالي، مما يُشير إلى أن البائعين يمسكون بزمام الزخم على المدى القريب. كسر مستوى 4,458 هبوطًا يفتح الباب أمام اختبار منطقة 4,420 – 4,440 دولارًا
النفط الخام برنت — قرب 91 – 93 دولارًا للبرميل
المقاومة: 95 – 97 دولار
الدعم الأول: 88 – 90 دولار
هدف سيناريو الاتفاق السلمي: 80 – 85 دولار
مخاطر التصعيد عند انهيار المفاوضات: تجاوز 100 دولار
ما يجب مراقبته
خلال الـ 48 ساعة القادمة، يتمحور المشهد حول محورين لا ثالث لهما: أي تصريح رسمي بشأن مضيق هرمز ومآلات الاتفاق الأمريكي الإيراني، إذ يكفي خبر واحد حاسم لتحريك النفط بمقدار خمسة دولارات أو أكثر في أي من الاتجاهين، مع ما يترتب على ذلك من انعكاسات فورية على توقعات التضخم والذهب وقرار الاحتياطي الفيدرالي. أما على صعيد البيانات، فيشكّل تقرير الوظائف الأمريكي يوم الجمعة الاختبار الحقيقي للأسواق، مع توقعات بإضافة نحو 95,000 وظيفة وثبات البطالة عند 4.3%. أي مفاجأة في أي من الملفين ستُحدد نبرة الأسواق لما بعد اجتماع الاحتياطي الفيدرالي في 16 – 17 يونيو
لكن المستثمرين لا يراقبون الرقم الرئيسي فقط. يشمل تقرير الوظائف أيضًا معدل البطالة، ومتوسط الأجور بالساعة، ومعدل المشاركة في سوق العمل، بالإضافة إلى مراجعات بيانات الأشهر السابقة.
لماذا يهم الأسواق؟
سوق العمل القوي قد يسمح للاحتياطي الفيدرالي بالإبقاء على السياسة النقدية مشددة لفترة أطول، خصوصًا إذا صاحبه نمو قوي في الأجور. أما ضعف التوظيف وارتفاع البطالة فقد يزيدان توقعات خفض أسعار الفائدة.
بيانات أقوى من المتوقع ← احتمال ارتفاع عوائد السندات ودعم الدولار
بيانات أضعف من المتوقع ← احتمال انخفاض العوائد وزيادة توقعات خفض الفائدة
لذلك، يجب تحليل التقرير كاملًا وليس الاعتماد على رقم الوظائف الرئيسي وحده.
تراقب الأسواق بشكل خاص التضخم العام (Headline CPI) والتضخم الأساسي (Core CPI)، الذي يستبعد الغذاء والطاقة بسبب تقلب أسعارهما.
كما يهتم المستثمرون بالقراءة الشهرية وليس السنوية فقط، لأنها قد تعطي صورة أحدث عن اتجاه الضغوط التضخمية.
تضخم أعلى من المتوقع ← توقعات فائدة أكثر تشددًا ← احتمال ارتفاع العوائد والدولار
تضخم أقل من المتوقع ← توقعات سياسة نقدية أقل تشددًا ← احتمال انخفاض العوائد
التأثير النهائي على الأسهم والذهب يعتمد على حجم المفاجأة، وتحركات العوائد الحقيقية، وما كانت الأسواق قد سعّرته مسبقًا.
لكن الأسواق لا تركز على قرار الفائدة وحده. المستثمرون يحللون أيضًا بيان اللجنة، والمؤتمر الصحفي لرئيس الاحتياطي الفيدرالي، وتوقعات الأعضاء الاقتصادية، والمسار المتوقع للفائدة عندما يتم نشره.
لهجة أكثر تشددًا ← توقع فائدة أعلى لفترة أطول ← احتمال ارتفاع العوائد والدولار
لهجة أكثر تيسيرًا ← توقع فائدة أقل مستقبلًا ← احتمال انخفاض العوائد ودعم الأصول الحساسة للفائدة
لهذا السبب قد تخفض اللجنة الفائدة، ومع ذلك يرتفع الدولار إذا كانت تصريحاتها أقل تيسيرًا مما توقعته الأسواق.
لا يركز المستثمرون على الرقم الرئيسي فقط، بل يدرسون مكونات النمو مثل الاستهلاك، والاستثمار، والإنفاق الحكومي، وصافي الصادرات.
نمو قوي ومستدام ← دعم توقعات أرباح الشركات والنشاط الاقتصادي
تباطؤ واضح في النمو ← زيادة مخاطر الركود وتوقعات سياسة نقدية أكثر تيسيرًا
ومع ذلك، فإن الناتج المحلي الإجمالي مؤشر متأخر نسبيًا، لذلك غالبًا ما تستخدم الأسواق بيانات أسرع لتقدير اتجاه الاقتصاد قبل صدور الأرقام الرسمية.
أهمية المؤشر تأتي من الدور الكبير للاستهلاك الشخصي في الاقتصاد الأمريكي. لذلك فإن استمرار قوة الإنفاق قد يشير إلى اقتصاد أكثر مرونة، بينما التراجع المستمر قد يكون إشارة إلى ضعف الطلب.
يراقب المستثمرون أيضًا تفاصيل التقرير، وليس الرقم الرئيسي فقط، لأن مبيعات السيارات والبنزين قد تسبب تقلبات كبيرة في القراءة الشهرية.
إنفاق أقوى من المتوقع ← دعم توقعات النمو وقد يرفع العوائد
إنفاق أضعف من المتوقع ← إشارة إلى تباطؤ الطلب وقد يزيد توقعات خفض الفائدة
على سبيل المثال، قد يكون التضخم مرتفعًا، لكن إذا جاء أقل من توقعات السوق فقد تنخفض العوائد ويضعف الدولار. وفي المقابل، قد يكون نمو الوظائف جيدًا تاريخيًا، لكنه يؤدي إلى رد فعل سلبي إذا جاء أقل بكثير من التوقعات.
النتيجة الفعلية مقابل التوقعات ← تحدد حجم المفاجأة
المفاجأة الاقتصادية ← تغير توقعات الفائدة والنمو ← تحرك الأسواق
1. التوقعات
ما الذي كان السوق يتوقعه قبل صدور البيانات؟
2. النتيجة الفعلية
هل جاءت البيانات أعلى أم أقل من التوقعات، وما حجم المفاجأة؟
3. التفاصيل والمراجعات
هل تؤكد مكونات التقرير الرقم الرئيسي؟ وهل تم تعديل بيانات الأشهر السابقة؟
4. توقعات الاحتياطي الفيدرالي
هل غيرت البيانات توقعات رفع أو خفض أسعار الفائدة؟
5. تأكيد السوق
تتم مراقبة عوائد السندات، والعوائد الحقيقية، ومؤشر الدولار، والأسهم والذهب لمعرفة كيفية تفسير المستثمرين للبيانات.
مثال: إذا جاء التضخم أعلى من المتوقع، وارتفع عائد السندات الأمريكية مع ارتفاع الدولار، فهذا يشير إلى أن السوق أعاد تسعير توقعات الفائدة في اتجاه أكثر تشددًا.