
التضخم والوظائف والنفط تحت المجهر
يدخل المستثمرون الأسبوع الممتد من 28 سبتمبر إلى 2 أكتوبر 2026 أمام واحد من أكثر جداول البيانات الأمريكية ازدحامًا في الأسابيع الأخيرة. وبعد أن رفع الاحتياطي الفيدرالي أسعار الفائدة في اجتماعه الأخير، تحولت أنظار الأسواق سريعًا نحو السؤال التالي: هل كانت زيادة سبتمبر كافية، أم أن التضخم وقوة الاقتصاد سيدفعان الفيدرالي إلى مواصلة التشديد النقدي؟
الإجابة قد تصبح أكثر وضوحًا هذا الأسبوع، مع صدور بيانات التضخم المفضلة لدى الفيدرالي، تقرير الوظائف الأمريكي، فرص العمل، نشاط القطاع الصناعي، إلى جانب استمرار تأثير الحرب مع إيران وأسعار النفط على توقعات التضخم. ويأتي ذلك في وقت لا تزال فيه شهية المخاطرة مدعومة بأسهم التكنولوجيا والذكاء الاصطناعي، رغم ارتفاع عوائد السندات الأمريكية
التضخم الأمريكي يعود إلى الواجهة
يأتي الحدث الأول الأهم يوم الأربعاء 30 سبتمبر مع صدور مؤشر أسعار نفقات الاستهلاك الشخصي
PCE
لشهر أغسطس، وهو مقياس التضخم الذي يحظى باهتمام خاص لدى الاحتياطي الفيدرالي. ويؤكد جدول مكتب التحليل الاقتصادي الأمريكي أن بيانات الدخل والإنفاق الشخصي ستصدر في ذلك اليوم
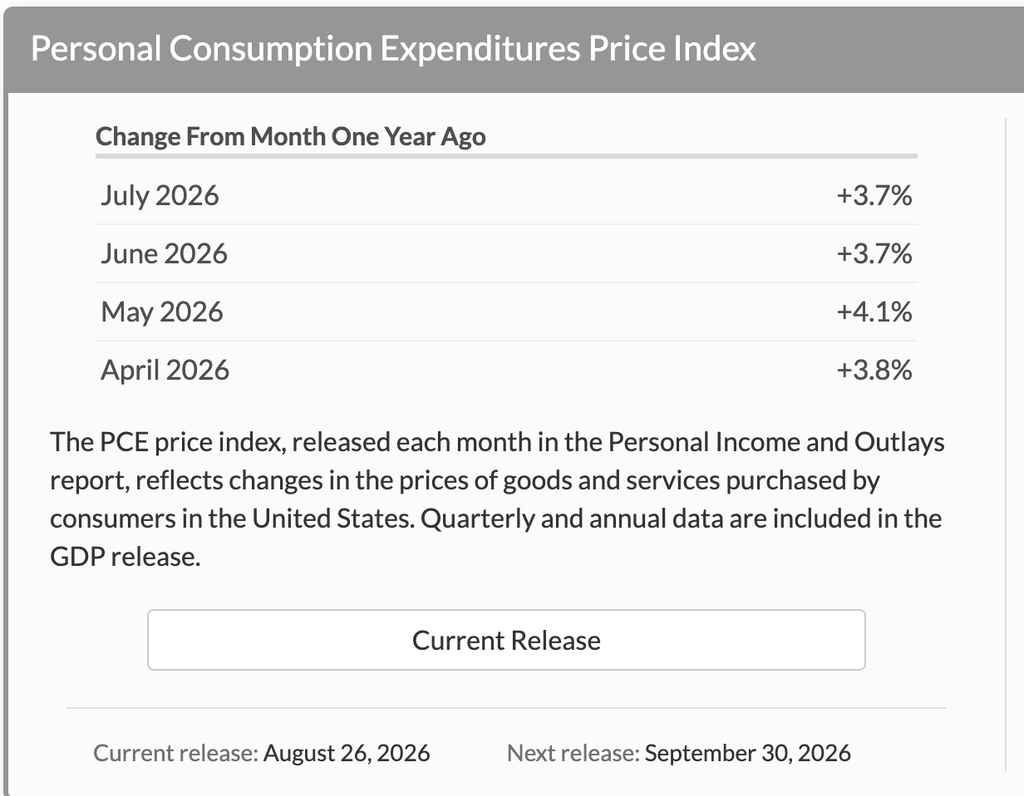
وتكتسب القراءة هذه المرة أهمية أكبر بعد عودة الضغوط التضخمية وارتفاع تكاليف الطاقة خلال الأشهر الأخيرة. وتشير التقديرات الحالية إلى إمكانية ارتفاع مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي بنحو 0.3% على أساس شهري، مقارنة بارتفاع بلغ 0.2% في القراءة السابقة
بالنسبة للأسواق، قد تكون المفاجأة أهم من الرقم نفسه. فإذا جاءت القراءة أعلى من المتوقع، فقد تعزز الاعتقاد بأن الفيدرالي سيحتاج إلى رفع الفائدة مجددًا، وهو سيناريو قد يدعم الدولار وعوائد سندات الخزانة ويشكل ضغطًا على الذهب والأسهم الحساسة للفائدة. أما تباطؤ التضخم بصورة أكبر من المتوقع، فقد يمنح الأسواق بعض الراحة ويقلل الحاجة إلى المزيد من التشديد النقدي
تقرير الوظائف قد يحسم النقاش حول الفائدة
بعد التضخم، يأتي الاختبار الأكبر يوم الجمعة 2 أكتوبر مع صدور تقرير الوظائف الأمريكي لشهر سبتمبر.وتزداد أهمية التقرير بعد المفاجأة القوية في أغسطس، عندما أضاف الاقتصاد الأمريكي 162 ألف وظيفة، وهي قراءة ساهمت في تعزيز مبررات رفع الفائدة في سبتمبر. لكن التوقعات لشهر سبتمبر أكثر تحفظًا، إذ تشير بعض تقديرات الاقتصاديين إلى تباطؤ واضح في وتيرة التوظيف، مع توقع باركليز إضافة نحو 50 ألف وظيفة واستقرار معدل البطالة قرب% 4.1
وهنا تظهر المفارقة التي تواجه الأسواق. تقرير وظائف قوي قد يكون إيجابيًا للاقتصاد، لكنه قد لا يكون إيجابيًا للأسهم إذا أدى إلى ارتفاع توقعات الفائدة. وفي المقابل، قراءة ضعيفة بصورة معتدلة قد تخفف الضغوط على الفيدرالي، بينما ضعف حاد في التوظيف قد ينقل مخاوف المستثمرين من التضخم إلى تباطؤ الاقتصاد
لذلك لن يركز المستثمرون على عدد الوظائف فقط، بل أيضًا على معدل البطالة ونمو الأجور ومعدل المشاركة في سوق العمل
سوق العمل سيبدأ بإرسال إشاراته قبل الجمعة
لن يحتاج المستثمرون إلى الانتظار حتى نهاية الأسبوع للحصول على أولى إشارات سوق العمل. ففي يوم الثلاثاء 29 سبتمبر تصدر بيانات فرص العمل الأمريكية لشهر أغسطس، بعد أن سجلت القراءة السابقة 7.271 مليون فرصة عمل
ويوم الأربعاء يأتي تقرير التوظيف الصادر عن
ADP
قبل تقرير الوظائف الرسمي بيومين. ورغم أن التقريرين لا يتحركان دائمًا في الاتجاه نفسه، فإن الأسواق ستستخدم هذه البيانات لتكوين صورة أولية عن قوة الطلب على العمالة
إذا أظهرت بيانات
JOLTS وADP
استمرار قوة سوق العمل، فقد ترتفع توقعات رفع الفائدة مجددًا حتى قبل صدور تقرير الجمعة. أما ظهور ضعف واضح فقد يجعل تقرير الوظائف الرسمي أكثر حساسية للأسواق
إيران ومضيق هرمز: الأسواق تراقب الدبلوماسية والنفط
خارج البيانات الاقتصادية، تبقى الحرب مع إيران أحد أكبر مصادر عدم اليقين للأسواق. فقد تراجع خام برنت يوم الجمعة بنحو 2.1% ليستقر عند 104.32 دولار للبرميل، مع ارتفاع الآمال بإمكانية الوصول إلى مسار دبلوماسي، لكن التطورات خلال عطلة نهاية الأسبوع أظهرت أن الوصول إلى اتفاق لا يزال بعيدًا
إيران أكدت يوم الأحد أن الحل الدبلوماسي لا يزال ممكنًا، في الوقت الذي رفض فيه الرئيس الأمريكي دونالد ترامب مقترحًا إيرانيًا يتعلق بإعادة فتح مضيق هرمز وإنهاء القتال
وهذا يجعل أسعار النفط من أهم المؤشرات التي يجب مراقبتها هذا الأسبوع. فالقضية لم تعد مرتبطة بالطاقة فقط، بل أصبحت جزءًا مباشرًا من معادلة التضخم والفائدة. استمرار برنت فوق مستوى 100 دولار لفترة طويلة قد يبقي الضغوط على تكاليف النقل والإنتاج والأسعار، وهو ما قد يصعب مهمة البنوك المركزية في السيطرة على التضخم
كما أن حركة الملاحة عبر هرمز لا تزال بعيدة عن مستويات ما قبل الحرب. وأظهرت بيانات الشحن خلال الأسبوع الماضي انخفاضًا حادًا في عدد السفن التجارية التي تعبر المضيق، رغم استمرار بعض صادرات النفط بطرق يصعب رصدها بالكامل
لذلك فإن أي تقدم حقيقي نحو إعادة فتح المضيق قد يضغط سريعًا على أسعار النفط ويخفف توقعات التضخم، بينما فشل المفاوضات أو حدوث تصعيد عسكري جديد قد يعيد علاوة المخاطر إلى سوق الطاقة
الذهب بين الفائدة والحرب
سيكون الذهب من أكثر الأصول حساسية لبيانات هذا الأسبوع. المعدن الأصفر تعرض لضغوط خلال الفترة الأخيرة مع ارتفاع توقعات الفائدة وقوة الدولار، حيث تراجع الذهب الفوري إلى نحو 4,325 دولارًا للأونصة خلال جلسة الثلاثاء الماضي وسط توقعات ببقاء السياسة النقدية الأمريكية أكثر تشددًا
المعادلة التي تواجه الذهب واضحة نسبيًا: تضخم مرتفع وبيانات وظائف قوية قد يدفعان عوائد السندات والدولار إلى الأعلى، وهو ما يشكل عادة ضغطًا على المعدن الذي لا يقدم عائدًا. وفي المقابل، ضعف البيانات أو تراجع توقعات رفع الفائدة قد يمنحه دعمًا، بينما يبقى التصعيد في الشرق الأوسط عاملًا إضافيًا قد يعزز الطلب على أصول الملاذ الآمن
الأسهم الأمريكية: قوة التكنولوجيا تواجه اختبار العوائد
رغم الضغوط الناتجة عن ارتفاع النفط والفائدة، أظهرت الأسهم الأمريكية قدرة ملحوظة على الصمود، مدعومة باستمرار الزخم المرتبط بالذكاء الاصطناعي. وخلال الأسبوع الماضي ساهم التفاؤل تجاه هذا القطاع في دعم الأسواق حتى مع وصول عوائد سندات الخزانة إلى مستويات مرتفعة
لكن استمرار هذه المعادلة ليس مضمونًا. شركات التكنولوجيا ذات التقييمات المرتفعة تكون أكثر حساسية عادة لارتفاع العوائد، ولذلك فإن أي بيانات تدفع الأسواق إلى تسعير مسار أكثر تشددًا للفيدرالي قد تعيد الضغط على القطاع
وهنا سيكون من المهم مراقبة العلاقة بين ناسداك، عائد سندات الخزانة لأجل عشر سنوات، والدولار بعد صدور البيانات. فإذا ارتفعت العوائد بقوة بينما استمرت أسهم التكنولوجيا في الصعود، فسيكون ذلك مؤشرًا على استمرار شهية المستثمرين للمخاطرة. أما إذا بدأت التكنولوجيا بالتراجع مع ارتفاع العوائد، فقد يصبح مسار الفائدة مجددًا العامل المسيطر على السوق
الخلاصة
هذا الأسبوع قد يكون أكثر أهمية للأسواق من اجتماع الفيدرالي نفسه، لأن المستثمرين سيحصلون خلال أيام قليلة على بيانات مباشرة حول التضخم، سوق العمل، النشاط الصناعي والإنفاق الأمريكي بعد قرار رفع الفائدة في سبتمب
وفي الوقت نفسه، لا تزال الحرب مع إيران وأسعار النفط تضيفان طبقة أخرى من عدم اليقين إلى المشهد
لذلك، بدل التركيز على رقم واحد، ستكون الصورة التي ترسمها البيانات مجتمعة هي الأهم: هل التضخم ما زال يتسارع؟ هل سوق العمل بدأ يفقد زخمه؟ وهل يستطيع الاقتصاد تحمل أسعار فائدة وطاقة مرتفعة لفترة أطول؟
الإجابات التي ستبدأ بالظهور هذا الأسبوع قد تلعب دورًا رئيسيًا في تحديد اتجاه الدولار والذهب وعوائد السندات والأسهم الأمريكية مع دخول الأسواق الربع الأخير من 2026