

وارش يفتتح عهده في جاكسون هول: التضخم أولاً
كان يوم أمس، الجمعة 28 أغسطس، أول اختبار حقيقي لرئيس الاحتياطي الفيدرالي الجديد أمام الأسواق العالمية. فقد ألقى كيفن وارش كلمته الرئيسية في ندوة جاكسون هول التي استضافها فيدرالي كانساس سيتي بين 27 و29 أغسطس، وهي أول كلمة كبرى له منذ خلافته لجيروم باول في مايو 2026
الرسالة جاءت أوضح مما توقّع كثيرون. حذّر وارش من أن التضخم لا يتباطأ بشكل ذي معنى، وقال إن على صنّاع السياسة أن يكونوا واثقين من انحسار ضغوط الأسعار الأساسية، وإلا فإن أمام البنك المركزي «عملاً لم يُنجز بعد». وأكد أن هدف الـ2% ثابت وغير قابل للتفاوض، كما رأى أن الأوضاع المالية ليست تقييدية في الوقت الحالي. وشدّد على أن تركيز الفيدرالي في هذه المرحلة يجب أن ينصبّ على الأسعار، مع بقاء التضخم فوق المستهدف
الجملة الأخيرة هي الأهم من زاوية التسعير: حين يقول رئيس البنك المركزي إن الشروط المالية غير مقيِّدة، فهو عملياً يترك الباب مفتوحاً أمام مزيد من التشديد بدل الحديث عن خفض
رد فعل الأسواق: انقسام في القراءة
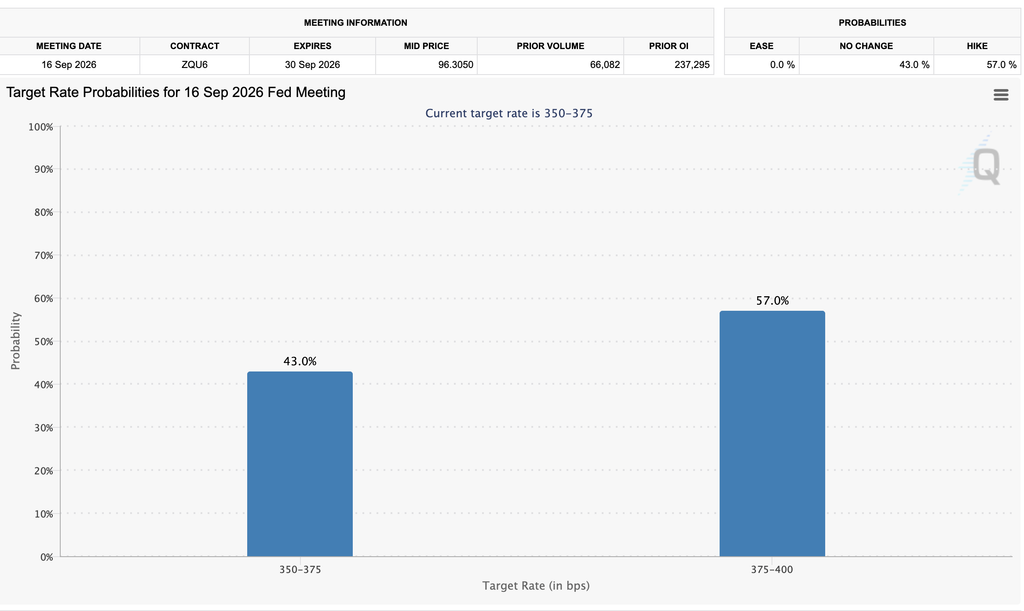
تحرّك سوق الفائدة أولاً: ارتفع عائد سندات العامين 6.6 نقطة أساس إلى 4.29% وهو الأعلى في شهر، بينما بقي عائد العشر سنوات مستقراً عند 4.672%، وتراجع عائد الثلاثين عاماً 3 نقاط أساس إلى 5.16%. وصعد مؤشر الدولار 0.4% إلى 99.55، فيما قفزت احتمالات رفع الفائدة في سبتمبر إلى 43% من 35% قبل الكلمة بحسب بيانات
CME
وأشارت قراءات لاحقة إلى ارتفاع هذه الاحتمالات إلى نحو %57
الذهب كان الأسرع استجابة. كان السعر الفوري يتداول قرب 4,602 دولاراً في جلسة هادئة، قبل أن يهبط بحدّة فور بدء وارش حديثه . وتراجع المعدن نحو 4,560 دولاراً، مسجلاً أدنى مستوى في أسبوع بخسارة تجاوزت 3% عن اليوم السابق رغم أن الشهر ككل ما زال إيجابياً بفارق مريح
الأسهم، في المقابل، قدّمت الصورة الأكثر إرباكاً. فقد افتتحت الجلسة مرتفعة نحو 0.5% ثم تآكلت المكاسب بعد أن استوعب السوق كلمات وارش. أغلق داو جونز مستقراً تقريباً، وتراجع ستاندرد آند بورز 500 قرابة 0.3%، وهبط ناسداك 0.5% — مع بقاء المؤشرات الثلاثة رابحة على أساس أسبوعي. وتخلّت إنفيديا عن معظم مكاسبها التي تلت النتائج، بانخفاض تجاوز 4.6%.ولعل أدقّ وصف لما جرى: الأسهم تصرّفت كما لو أن الخطاب كان تيسيرياً، بينما الذهب والدولار والسندات تصرّفت كما لو كان متشدداً. وارش نجح، على الأقل، في إرباك
ثلاثة عناصر تجعل هذا الخطاب أثقل من المعتاد
أولاً، التضخم لا يتعاون. أظهرت بيانات نفقات الاستهلاك الشخصي لشهر يوليو ارتفاع المؤشر العام 3.7% سنوياً متجاوزاً توقعات 3.6%، مع بقاء المؤشر الأساسي حول 3.3%. هذه أرقام لا تسمح بالحديث عن خفض
ثانياً، اللجنة نفسها منقسمة. في اجتماع 28-29 يوليو أبقت اللجنة الفيدرالية على الفائدة عند نطاق 3.50%-3.75% للاجتماع الخامس على التوالي، لكن بتصويت 9 مقابل 3، إذ فضّل ثلاثة أعضاء رفعاً بمقدار 25 نقطة أساس. ثلاثة معارضين في اتجاه التشديد ليس أمراً عابراً؛ إنه إشارة إلى أن أرضية الرفع موجودة بالفعل داخل اللجنة
ثالثاً، سوق العمل أضعف مما بدا. أعلن مكتب إحصاءات العمل يوم الجمعة نفسه أن المراجعة المرجعية الأولية خفّضت تقديرات التوظيف الإجمالي في مارس 2026 بنحو 79 ألف وظيفة، مع خفض أكبر للقطاع الخاص بلغ 178 ألفاً. هذا هو التوتر المركزي في الملف: تضخم مرتفع مقابل سوق عمل يفقد بعض زخمه وهي الوصفة التي تجعل أي بنك مركزي في موقف غير مريح
إلى ماذا يقودنا هذا؟
الحدث التالي هو اجتماع سبتمبر. الاجتماع المقرر في منتصف سبتمبر هو أحد أربعة اجتماعات سنوية تصدر معها التوقعات الاقتصادية ومخطط النقاط، أي خريطة الفيدرالي لمسار الفائدة. بعد خطاب أمس، لم يعد السؤال «كم مرة سيخفض الفيدرالي؟» بل «هل يرفع، ومتى؟». هذا تحوّل في الإطار الذهني للسوق أكثر منه تحوّلاً في السعر
بالنسبة للدولار، القصة تتحول من فارق النمو إلى فارق السياسة النقدية. فبينما يميل الفيدرالي إلى التشديد، تشير محاضر اجتماع يوليو للبنك المركزي الأوروبي إلى ترجيح رفع آخر من 2.25% إلى 2.50% في سبتمبر، في حين لا يسعّر السوق سوى احتمال 15% لرفع بريطاني في الشهر نفسه. وقد بقي اليورو/دولار يراوح قرب 1.1650، بينما ظل الجنيه الإسترليني عاجزاً عن استعادة 1.3600. بمعنى آخر: الدولار يجد دعماً أوضح أمام الجنيه منه أمام اليورو، لأن الأخير لديه بنكه المركزي المتشدد أيضاً
الين هو نقطة الضغط الأخطر. يتداول الدولار/ين قرب 160، وقد أنفقت السلطات اليابانية مبلغاً قياسياً بلغ 15.4 تريليون ين (نحو 96.5 مليار دولار) في التدخل بالسوق. كل نقطة أساس إضافية في عوائد الخزانة الأمريكية القصيرة توسّع فارق العائد وتزيد الضغط على وزارة المالية اليابانية. هذا ملف يستحق المتابعة اليومية، لأن التدخل الرسمي يصنع تقلبات حادة ومفاجئة أكثر مما تصنعه البيانات
بالنسبة للذهب، تبقى المعادلة كما هي: العوائد الحقيقية والدولار. خطاب متشدد يرفع تكلفة الاحتفاظ بمعدن لا يدرّ عائداً. لكن في المقابل، ما دُعي بـ«صفقة تآكل قيمة العملة» المخاوف من عبء الدين وبرامج إعادة الشراء الحكومية لم يختفِ، وهو ما يفسّر لماذا كان الهبوط تصحيحاً حاداً لا انقلاباً في الاتجاه
وبالنسبة للأسهم، الرسالة الضمنية أن نتائج الشركات وحدها لم تعد كافية. أسبوع كامل من الأرباح القوية في قطاع التكنولوجيا تبدّد أثره في ساعة واحدة من الخطاب. حين يعود احتمال الرفع إلى الطاولة، تصبح التقييمات المرتفعة وخصوصاً في قطاع الذكاء الاصطناعي المعتمد على تمويل رخيص أكثر حساسية لأي تغيّر في منحنى الفائدة
ما الذي يجب مراقبته
بيانات التضخم والوظائف قبل اجتماع سبتمبر فهي الآن المتغير الوحيد الذي يحسم النقاش داخل اللجنة
تصريحات أعضاء الفيدرالي، وخاصة المعارضين الثلاثة، لمعرفة ما إذا كان معسكر الرفع يتّسع
شكل منحنى العائد: استمرار التسطّح يعني أن السوق يسعّر تشديداً قصير الأمد على حساب النمو.
الفارق بين سياسة الفيدرالي والمركزي الأوروبي، وهو المحرك الأساسي لليورو/دولار في الأسابيع المقبلة
الخلاصة: لم يقدّم وارش توجيهاً مسبقاً، وهذا بحد ذاته أسلوبه المعلن. لكنه قدّم شيئاً أهم ترتيب أولويات واضح: استقرار الأسعار أولاً، وما عدا ذلك لاحق. الأسواق التي دخلت أغسطس تتساءل عن موعد أول خفض، تخرج منه وهي تسعّر احتمالاً يقارب النصف لرفعٍ في سبتمبر. هذا التحول في الإطار، لا حركة يوم الجمعة نفسها، هو الخبر الحقيقي
اقرا ايضا ما هي ندوة جاكسون هول وكيف تؤثر على الأسواق؟