
فرنسا تدخل مرحلة غير طبيعية في سوق السندات
ما يحدث في فرنسا لم يعد مجرد جزء من الارتفاع العالمي في عوائد السندات هناك الآن إعادة تسعير واضحة للمخاطر الفرنسية نفسها
وصل عائد السندات الحكومية الفرنسية لأجل 10 سنوات اليوم إلى نحو 5.14%، وهو أعلى مستوى منذ 2002. وفي الوقت نفسه، تراجع عائد السندات الألمانية لأجل 10 سنوات إلى نحو 3.34% مع توجه المستثمرين نحو الأصول الأكثر أمانًا
الأكثر أهمية هو أن الفارق بين العائد الفرنسي والألماني وصل إلى نحو 177.7 نقطة أساس، وهو الأعلى منذ أزمة ديون منطقة اليورو في 2011
لماذا هذا غير طبيعي؟
في الظروف العادية، عندما ترتفع معدلات التضخم أو أسعار الطاقة أو توقعات الفائدة، ترتفع عوائد معظم السندات الحكومية معًا
لكن ما يحدث الآن مختلف المستثمرون يبيعون السندات الفرنسية، بينما يتجه جزء من الأموال إلى السندات الألمانية والأمريكية كملاذات أكثر أمانًا
اليوم انخفض عائد السندات الأمريكية لأجل 10 سنوات إلى أقل من 5% بفعل الطلب الدفاعي، بينما تجاوز العائد الفرنسي نظيره الأمريكي للمرة الأولى منذ 2013
هذه الحركة مهمة لأنها تقول شيئًا واضحًا
المشكلة لم تعد فقط في أسعار الفائدة العالمية، بل في مستوى الثقة في فرنسا نفسها
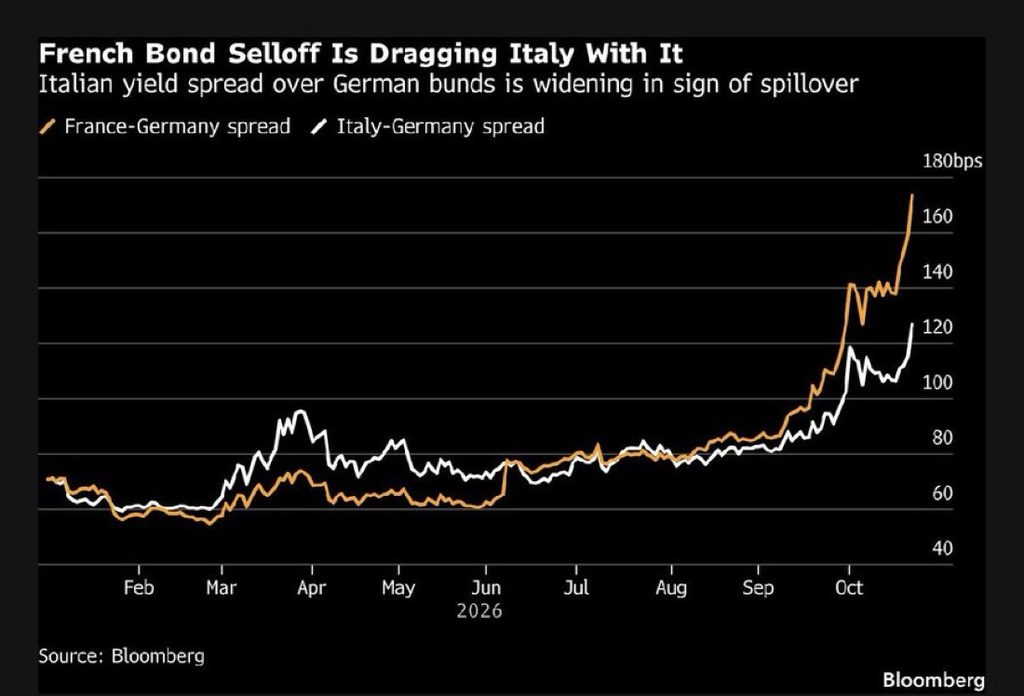
والدليل الأكثر لفتًا للانتباه أن علاوة المخاطر الفرنسية فوق ألمانيا أصبحت أكبر من نظيرتها الإيطالية
بلغ الفارق الفرنسي نحو 177.7 نقطة أساس، مقابل حوالي 123 نقطة أساس لإيطاليا. وهذا يعني أن المستثمرين يطالبون حاليًا بتعويض أكبر للاحتفاظ بالسندات الفرنسية مقارنة بالسندات الإيطالية
بالنسبة لفرنسا، التي كانت تاريخيًا من الاقتصادات الأساسية داخل منطقة اليورو، فهذا تحول كبير في طريقة تقييم السوق للمخاطر
كيف وصلت فرنسا إلى هذه المرحلة؟
المشكلة الأساسية هي مزيج من ديون مرتفعة، عجز مالي كبير، نمو اقتصادي ضعيف وأزمة سياسية تجعل الإصلاح المالي أكثر صعوبة
تتوقع المفوضية الأوروبية أن يبلغ العجز الحكومي الفرنسي نحو 5.1% من الناتج المحلي الإجمالي في 2026، ثم يرتفع إلى 5.7% في 2027إذا لم تتغير السياسات بشكل جوهري
في الوقت نفسه، يتوقع ارتفاع الدين الحكومي من حوالي 118.1% من الناتج في 2026 إلى أكثر من 120% في 2027. كما ترتفع مدفوعات الفائدة تدريجيًا مع إعادة تمويل الديون القديمة بعوائد أعلى
وهنا تبدأ المشكلة في تغذية نفسها
كلما ارتفعت العوائد، ارتفعت تكلفة خدمة الدين
كلما ارتفعت تكلفة خدمة الدين، أصبح خفض العجز أكثر صعوبة
وكلما أصبح خفض العجز أصعب، زادت مخاوف المستثمرين
ثم يطالب المستثمرون بعائد أكبر لشراء السندات الفرنسية
وهكذا قد تتحول المشكلة المالية إلى حلقة ذاتية التعزيز
الأزمة السياسية تزيد المشكلة تعقيدًا
الحكومة تحتاج إلى خفض الإنفاق وزيادة الإيرادات لاستعادة السيطرة على المالية العامة
لكن في الوقت نفسه تواجه فرنسا احتجاجات واضطرابات اجتماعية وضغوطًا مرتبطة بارتفاع تكلفة المعيشة والخدمات العامة، بينما تقترب البلاد من الانتخابات الرئاسية في 2027
وهذا يجعل اتخاذ قرارات غير شعبية مثل خفض الإنفاق أو زيادة الضرائب أكثر صعوبة
السوق لا يقلق فقط بشأن حجم الدين السؤال الحقيقي أصبح
هل تمتلك الحكومة القدرة السياسية على تنفيذ الإصلاحات المطلوبة؟
وهذا أحد الأسباب الرئيسية وراء اتساع علاوة المخاطر الفرنسية بهذه السرعة
هل بدأت الأزمة تنتقل إلى بقية أوروبا؟
هناك بالفعل إشارات أولية اليوم اتسع فارق العائد الإيطالي فوق ألمانيا بنحو 10.5 نقاط أساس إلى 123 نقطة أساس.
كما ارتفعت علاوات المخاطر في بلجيكا واليونان وإسباني
ماذا يعني ذلك لليورو؟
هذه ربما أهم نقطة بالنسبة للأسواق
فرنسا هي ثاني أكبر اقتصاد في منطقة اليورو، ولذلك من الصعب أن تبقى أزمة بهذا الحجم مشكلة فرنسية فقط
اليورو تراجع اليوم بنحو 0.3% إلى قرابة 1.1198 دولار، بعد أن سجل في وقت سابق هذا الشهر أدنى مستوياته في نحو 17 شهرًا دون مستوى 1.12 دولار مع تصاعد مخاوف الديون الفرنسي
ويمكن أن تنتقل الأزمة إلى اليورو عبر عدة قنوات
أولًا، خروج رؤوس الأموال
إذا شعر المستثمرون بأن المخاطر السياسية والمالية داخل منطقة اليورو ترتفع، فقد ينقلون جزءًا من أموالهم إلى الدولار أو الفرنك السويسري أو الين أو السندات الأمريكية
وهذا يعني طلبًا أقل على اليورو
ثانيًا، ضعف النمو الأوروبي
ارتفاع عوائد السندات يعني ارتفاع تكلفة الاقتراض للحكومة والشركات والأسر
إذا استمر ذلك، فقد يتباطأ الاستثمار والاستهلاك، ما يضغط على النمو الفرنسي ثم الأوروبي
وهذا عادة ليس إيجابيًا للعملة
ثالثًا، مشكلة البنك المركزي الأوروبي
إذا بقي التضخم مرتفعًا، فقد يحتاج البنك المركزي الأوروبي إلى إبقاء السياسة النقدية مشددة أو رفع الفائدة
لكن ارتفاع الفائدة أكثر يزيد الضغط على فرنسا والدول صاحبة المديونية المرتفعة
وهكذا يجد البنك المركزي نفسه أمام معادلة صعبة
مكافحة التضخم من جهة، والحفاظ على استقرار سوق السندات من جهة أخرى
ماذا يجب مراقبته الآن؟
المستوى الأهم ليس فقط عائد السند الفرنسي نفسه، بل الفارق مع ألمانيا
إذا استقر الفارق قرب المستويات الحالية ونجحت الحكومة في تقديم خطة مالية مقنعة، فقد تنخفض حدة التوتر
أما إذا استمر الفارق في التوسع باتجاه 200 نقطة أساس ثم أعلى، وبدأت الفوارق الإيطالية والإسبانية والبلجيكية تتحرك بقوة في الاتجاه نفسه، فسيصبح الحديث عن انتقال الأزمة داخل منطقة اليورو أكثر جدية
ارتفاع التضخم أو الفائدة يؤدي عادة إلى ارتفاع العوائد.
تعتبر من أهم المؤشرات التي تراقبها المؤسسات لأنها تعكس العائد الحقيقي بعد استبعاد تأثير التضخم. على سبيل المثال، ارتفاع العوائد الحقيقية غالبًا ما يضغط على الذهب والأسهم، بينما انخفاضها يدعم الأصول الخطرة.
انعكاس المنحنى يحدث عندما تصبح العوائد القصيرة أعلى من الطويلة، وهو إشارة قوية تاريخيًا على اقتراب ركود اقتصادي.
– ارتفاع العوائد ← ضغط على الأسهم والذهب
– انخفاض العوائد ← دعم للأصول الخطرة
استراتيجية احترافية:
راقب العوائد الحقيقية (Real Yields) وليس فقط الاسمية. إذا ارتفعت العوائد الحقيقية مع قوة الدولار ← إشارة قوية لبيع الذهب.
كذلك، عند انعكاس منحنى العائد، تبدأ المؤسسات بتقليل المخاطر (risk-off) والاستعداد لركود اقتصادي، مما يخلق فرصًا كبيرة في الأسواق.
تعتمد السندات على عائد ثابت أو شبه ثابت مقابل الإقراض، وهو ما لا يتماشى مع مبادئ التمويل الإسلامي القائمة على تقاسم المخاطر.
كبديل، يمكن النظر في الصكوك (Sukuk)، وهي أدوات مالية متوافقة مع الشريعة تعتمد على أصول حقيقية وهياكل استثمارية قائمة على المشاركة.