
ديون الذكاء الاصطناعي تضغط على سوق الائتمان
لم تعد المخاطر المرتبطة بطفرة الذكاء الاصطناعي تظهر فقط في أسعار الأسهم أو التقييمات المرتفعة لشركات التكنولوجيا
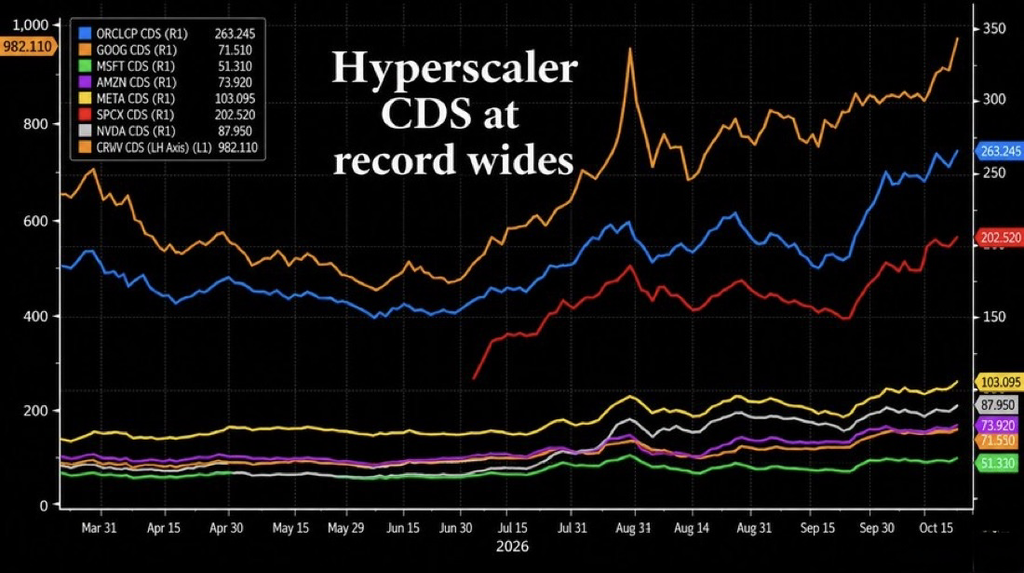
خلال الأسابيع الأخيرة، بدأت إشارات مختلفة تظهر داخل سوق الائتمان، حيث ارتفعت تكلفة التأمين ضد تعثر بعض الشركات المرتبطة بالذكاء الاصطناعي، واتسعت فروق العائد على سنداتها، في الوقت الذي يستمر فيه القطاع في اقتراض مئات المليارات لتمويل مراكز البيانات، الرقائق والبنية التحتية اللازمة لتشغيل نماذج الذكاء الاصطناعي
وصلت تكلفة التأمين على ديون كور ويف لخمس سنوات إلى مستويات تجاوزت 1,000 نقطة أساس، بينما اقتربت عقود الحماية على ديون أوراكل من 300 نقطة أساس
هذه التحركات لا تعني بالضرورة أن هذه الشركات على وشك التعثر، لكنها تكشف أن المستثمرين أصبحوا يطالبون بتعويض أكبر مقابل تحمل مخاطر تمويل طفرة الذكاء الاصطناعي
ما هي عقود مبادلة مخاطر الائتمان؟ CDS
عقود مبادلة مخاطر الائتمان هي أدوات مالية يستخدمها المستثمرون للتحوط من احتمال تعثر شركة أو جهة مصدرة للسندات عن سداد ديونها
ولتبسيط الفكرة، يمكن تشبيهها بنوع من الحماية على الدين
فالمستثمر الذي يمتلك سندات شركة معينة يمكنه شراء عقد حماية من طرف آخر. وفي المقابل، يدفع تكلفة دورية طوال مدة العقد. وإذا تعرضت الشركة إلى حدث ائتماني محدد، مثل عدم سداد الدين أو إعادة هيكلته وفق شروط العقد، يحصل المشتري على تعويض
يتم قياس تكلفة هذه الحماية عادة باستخدام النقاط الأساسية
فعلى سبيل المثال، إذا بلغ سعر عقد الحماية 200 نقطة أساس، فهذا يعادل تقريبًا 2% سنويًا من قيمة الدين المؤمن عليه. فإذا أراد المستثمر حماية دين بقيمة 10 ملايين دولار، فقد تبلغ تكلفة الحماية نحو 200 ألف دولار سنويًا
ولهذا تراقب الأسواق هذه العقود عن قرب
كلما ارتفعت تكلفة الحماية، فهذا يعني أن المستثمرين يطلبون تعويضًا أكبر مقابل تحمل مخاطر الشركة، وهو ما يشير عادة إلى ارتفاع القلق بشأن قدرتها على خدمة ديونها.
لكن من المهم الانتباه إلى أن ارتفاع هذه العقود لا يعني أن التعثر أصبح مؤكدًا، بل يعني أن السوق أصبح يرى المخاطر أعلى من السابق
ولهذا تعد عقود مبادلة مخاطر الائتمان من أهم المؤشرات التي تساعد المستثمرين على قياس تغير الثقة في الجدارة الائتمانية للشركات قبل أن تظهر الضغوط بصورة واضحة في الأرباح أو أسعار الأسهم
لماذا أصبحت كور ويف تحت المجهر؟
تعد كور ويف من أبرز الشركات التي استفادت من الارتفاع الكبير في الطلب على قدرات الحوسبة اللازمة لتشغيل تطبيقات الذكاء الاصطناعي
لكن النمو السريع يتطلب استثمارات ضخمة ,بلغت إيرادات الشركة خلال الربع الثاني من 2026 نحو 2.58 مليار دولار، إلا أنها سجلت خسارة صافية تقارب 626 مليون دولار
وفي الوقت نفسه، بلغت مصروفات الفائدة نحو 640 مليون دولار خلال ربع واحد فقط
كما تجاوز إجمالي ديون الشركة 35 مليار دولار، بينما يؤدي احتساب التزامات الإيجار طويلة الأجل إلى رفع إجمالي الالتزامات المرتبطة بالتمويل إلى أكثر من 50 مليار دولار
وهذا يوضح المشكلة الأساسية الشركة تتحمل اليوم تكاليف ضخمة لبناء البنية التحتية، بينما تعتمد قدرتها على تحمل هذه الالتزامات على استمرار نمو الطلب والإيرادات خلال السنوات المقبلة إذا تباطأ هذا النمو، فقد تصبح خدمة الدين أكثر صعوبة
أوراكل تكشف أن القلق أصبح أوسع
الأهم أن ارتفاع المخاطر الائتمانية لم يعد مقتصرًا على الشركات الأصغر أو الأكثر مديونية فقد ارتفعت أيضًا تكلفة الحماية على ديون أوراكل بصورة واضحة
أوراكل شركة كبيرة ومربحة وتتمتع بأعمال راسخة، لكن توسعها القوي في مراكز البيانات والحوسبة السحابية المرتبطة بالذكاء الاصطناعي يتطلب إنفاقًا رأسماليًا ضخمًا
وهذا يدفع المستثمرين إلى التركيز على معادلة أصبحت مركزية في تقييم شركات التكنولوجيا
كم ستقترض الشركة؟ كم ستدفع كفوائد؟ ومتى ستبدأ استثمارات الذكاء الاصطناعي في توليد تدفقات نقدية كافية؟
هذه هي المعادلة التي بدأ سوق الائتمان في إعادة تسعيرها
مئات المليارات من الديون لتمويل الذكاء الاصطناعي
التحول يصبح أكثر وضوحًا عند النظر إلى القطاع بالكامل
تشير التقديرات إلى أن تمويل مشاريع مرتبطة بالذكاء الاصطناعي عبر أسواق الدين اقترب من 500 مليار دولار خلال 2026 عند احتساب ديون الشركات وتمويل المشاريع والبنية التحتية المرتبطة بمراكز البيانات
كما تشير التوقعات إلى أن إصدارات ديون شركات الحوسبة السحابية الكبرى قد ترتفع بصورة أكبر خلال 2027
ومن المتوقع أن يتم تمويل نحو 35% من الإنفاق الرأسمالي المتوقع لهذه الشركات باستخدام الدين
وهذا يمثل تحولًا مهمًا في بداية طفرة الذكاء الاصطناعي، كانت الشركات الكبرى قادرة على تمويل جزء كبير من إنفاقها باستخدام التدفقات النقدية الضخمة الناتجة عن أعمالها الحالية
لكن مع تضخم تكلفة مراكز البيانات والرقائق والطاقة، أصبح سوق الدين جزءًا أكثر أهمية في تمويل التوسع
لماذا يطالب المستثمرون بعائد أكبر؟
أولًا، حجم إصدارات الديون أصبح كبيرًا للغاية
كلما زاد المعروض من سندات شركات التكنولوجيا، يحتاج المستثمرون إلى عوائد أكثر جاذبية لاستيعاب الإصدارات الجديدة
ثانيًا، لا تزال هناك أسئلة كبيرة حول العائد الفعلي على استثمارات الذكاء الاصطناعي
إنفاق مئات المليارات على الرقائق ومراكز البيانات يحدث اليوم، بينما قد تحتاج الإيرادات المرتبطة بهذه الاستثمارات إلى سنوات حتى تصل إلى مستويات تبرر التكلفة
ثالثًا، ارتفاع أسعار الفائدة يزيد من صعوبة المعادلة
كلما ارتفعت تكلفة الاقتراض، احتاجت المشاريع إلى تحقيق عوائد أعلى حتى تبقى مجدية اقتصاديًا
وهنا يظهر الفرق بين المستثمر في الأسهم والمستثمر في السندات
المستثمر في الأسهم يسأل كم يمكن أن تنمو الأرباح؟
أما المستثمر في السندات فيسأل هل ستكون التدفقات النقدية كافية لسداد الفوائد والديون حتى إذا جاءت الإيرادات أقل من المتوقع؟
كيف يمكن أن تنتقل المشكلة إلى الشركات؟
إذا استمرت مخاطر الائتمان في الارتفاع، ستكون النتيجة الأولى هي ارتفاع تكلفة رأس المال قد تضطر الشركات إلى دفع فوائد أكبر عندما تصدر سندات جديدة أو تعيد تمويل ديون قائمة
وهذا يعني مصروفات فائدة أعلى ارتفاع مصروفات الفائدة يؤدي إلى انخفاض التدفقات النقدية المتاحة للاستثمار أو إعادة شراء الأسهم أو توزيع الأرباح.
وهنا قد تبدأ دائرة مالية أكثر خطورة
ارتفاع المخاطر يؤدي إلى ارتفاع تكلفة التمويل، ثم تضغط تكلفة التمويل على التدفقات النقدية، وبعد ذلك يؤدي ضعف التدفقات النقدية إلى زيادة قلق المستثمرين، فيطالبون بعائد أكبر على الدين
إذا وصلت هذه الدورة إلى مستويات مرتفعة، فقد تضطر بعض الشركات إلى تقليل الإنفاق أو تأجيل مشاريع جديدة
ماذا يعني ذلك لناسداك 100 والأسهم الأمريكية؟
هذه النقطة هي الأكثر أهمية للمستثمرين
جزء كبير من أداء ناسداك 100 خلال السنوات الأخيرة ارتبط بالشركات التي تقود الإنفاق على الذكاء الاصطناعي أو تستفيد منه
ارتفاع تكلفة التمويل يمكن أن يؤثر على هذه الشركات بطريقتين
الأولى هي الأرباح
إذا ارتفعت مصروفات الفائدة أو تباطأ الإنفاق لدى العملاء، فقد تتراجع توقعات الإيرادات وهوامش الربح
أما الثانية فهي التقييمات
عندما ترتفع تكلفة رأس المال، تنخفض القيمة الحالية للأرباح المستقبلية
ويكون هذا التأثير أكثر وضوحًا لدى شركات النمو، لأن جزءًا كبيرًا من تقييماتها يعتمد على الأرباح التي يتوقع المستثمرون تحقيقها في المستقبل.
إذا بقيت الضغوط محصورة في الشركات الأكثر مديونية، فقد يكون التأثير على ناسداك 100 محدودًا
أما إذا انتقلت الضغوط إلى كبار ممولي طفرة الذكاء الاصطناعي، وترافقت مع ضعف توقعات الأرباح أو استمرار ارتفاع عوائد السندات، فقد تبدأ السوق في إعادة تقييم أسهم التكنولوجيا بصورة أوسع
وفي هذه الحالة، يمكن أن يواجه ناسداك 100 ضغوطًا أكبر أو تصحيحًا أوسع
الخلاصة
لا تعني التحركات الحالية في سوق الائتمان أن طفرة الذكاء الاصطناعي على وشك الانهيار
لكنها تكشف عن تحول مهم في طبيعة هذه الطفرة
الذكاء الاصطناعي ينتقل من مرحلة كان يمكن فيها تمويل الجزء الأكبر من الاستثمار باستخدام التدفقات النقدية، إلى مرحلة تلعب فيها أسواق الدين دورًا أكبر
وهذا يجعل تكلفة رأس المال عاملًا مركزيًا في تحديد مستقبل القطاع
السؤال لم يعد فقط:
كم ستنفق شركات التكنولوجيا على الذكاء الاصطناعي؟
بل أصبح:
هل ستولد هذه الاستثمارات تدفقات نقدية وعوائد كافية لتبرير حجم الديون المستخدمة لتمويلها؟
وقد تكون الإجابة عن هذا السؤال من أهم العوامل التي ستحدد اتجاه سوق الائتمان وأسهم التكنولوجيا وناسداك 100 خلال المرحلة المقبلة