انهيار أسعار النفط بعد وقف إطلاق النار بين الولايات المتحدة وإيران: الأسواق تعيد تسعير المخاطر
شهدت أسواق النفط العالمية تحوّلًا حادًا هذا الأسبوع، بعد إعلان وقف إطلاق نار مؤقت بين الولايات المتحدة وإيران، ما أدى إلى تبخر سريع للعلاوة الجيوسياسية التي دعمت الأسعار خلال الأسابيع الماضية.
هبط خام غرب تكساس الوسيط بأكثر من 15% في جلسة واحدة، متراجعًا من مستويات تجاوزت 110 دولارات إلى ما دون 100 دولار للبرميل، في واحدة من أعنف الحركات اليومية منذ عقود. هذا الانخفاض الحاد يعكس إعادة تسعير فورية لمخاطر انقطاع الإمدادات التي كانت تهيمن على السوق.
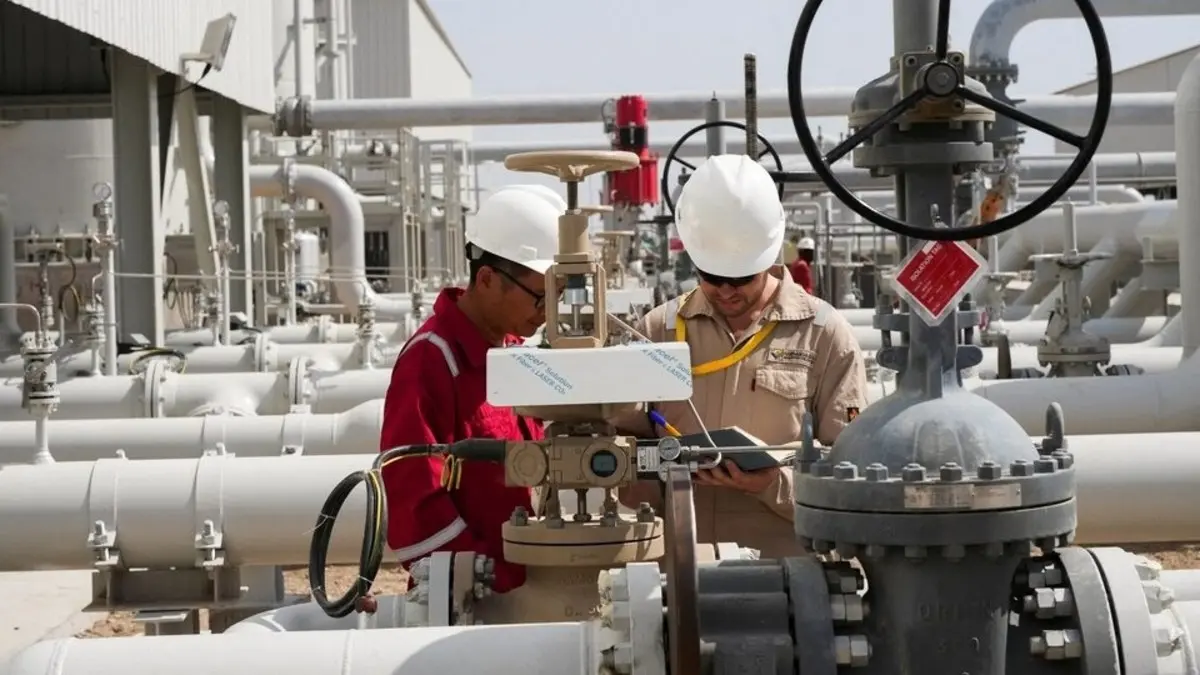
جاء التحول بعد الإعلان عن هدنة لمدة أسبوعين، تتضمن إعادة فتح مضيق هرمز — أحد أهم شرايين الطاقة عالميًا، حيث يمر عبره نحو 20% من تدفقات النفط العالمية.
خلال فترة التصعيد، أدى إغلاق المضيق واستهداف السفن إلى خلق صدمة عرض حادة، دفعت الأسعار إلى مستويات مرتفعة وأعادت المخاوف من موجة تضخمية عالمية.
لكن مع إعلان وقف إطلاق النار:
تراجعت مخاوف نقص الإمدادات بشكل حاد
انهارت العلاوة الجيوسياسية في أسعار النفط
شهدت الأسواق عمليات تصفية قوية للمراكز الشرائية
WTI المستويات الفنية المهمة لخام
يُعد مستوى 100 دولار حاجزًا نفسيًا محوريًا، حيث إن الثبات دونه يعكس دخول السوق في مرحلة تسعير جديدة وتحولًا واضحًا في معنويات المتداولين.
تمثل منطقة 92 – 95 دولار نطاق دعم قريب، وتشكل أول منطقة توازن سعري بعد الصدمة الأخيرة.
أما مستوى 85 دولار فيعكس مستويات ما قبل الأزمة، والاقتراب منه يشير إلى تلاشي معظم العلاوة الجيوسياسية من الأسعار.
على الجانب الآخر، فإن مستوى 110 دولار والذي شكّل قمة الأزمة يُنظر إليه حاليًا كمستوى بعيد من الناحية الهيكلية. إذ إن العودة إليه تتطلب محفزًا قويًا واستثنائيًا، مثل اندلاع صراع جديد أو تصعيد جيوسياسي حاد يؤثر بشكل مباشر على الإمدادات. وفي ظل المعطيات الحالية، وغياب مثل هذه العوامل، فإن هذا المستوى يُعتبر خارج نطاق التداول الواقعي في المدى القريب ولم يعد يعكس ديناميكيات السوق الراهنة.
ماذا بعد؟
رغم الانفراج، لا تزال المخاطر قائمة
الهدنة مؤقتة ومحدودة زمنياً
استقرار الإمدادات لم يُختبر بعد
احتمالات التصعيد لا تزال قائمة
بالنسبة للمتداولين، انتقلت السوق من تسعير سيناريو صدمة عرض قصوى إلى تسعير حذر لانفراج مؤقت. لكن مع بقاء جذور الصراع دون حل، سيظل النفط شديد الحساسية للأخبار والتصريحات، ليتحرك ليس فقط وفق الأساسيات، بل أيضًا وفق تطورات المشهد السياسي والدبلوماسي.كما أن السوق الفعلي لا يزال يعاني من ضغوط في الإمدادات، ما قد يحد من استمرار الهبوط الحاد.
الأسئلة الشائعة حول النفط
كلاهما خام خفيف منخفض الكبريت، لكن غرب تكساس (WTI) أخفّ قليلاً ويُنتج داخل الولايات المتحدة وتتم تسويته في كوشينغ بولاية أوكلاهوما، وهي نقطة برّية. أما برنت فيُستخرج من بحر الشمال ويُشحن بحراً، ما يجعله المرجع التسعيري لمعظم النفط المتداول دولياً. هذا الاختلاف في الجودة وموقع التسليم ينتج فارقاً سعرياً بينهما يُعرف بالسبريد، ويتسع أو يضيق تبعاً لتكاليف الشحن ومستويات المخزون الأميركي وظروف الإمداد العالمية.
يجري تداول النفط عبر أدوات عدة: العقود الآجلة (Futures) وهي الأداة المرجعية التي تتحدد فيها الأسعار المعلنة، وعقود الفروقات (CFDs)، وصناديق المؤشرات المتداولة (ETFs)، وأسهم شركات الطاقة. تختلف هذه الأدوات في آلية عملها ومستوى المخاطر المرتبطة بها؛ فالعقود الآجلة لها تواريخ استحقاق وتتطلب تدويراً دورياً، بينما تمنح أسهم الشركات تعرضاً غير مباشر يتأثر بعوامل إضافية خاصة بالشركة نفسها.
تتوزع هذه العوامل على أربع مجموعات: عوامل العرض مثل قرارات أوبك+ ومستويات الطاقة الإنتاجية الفائضة والاضطرابات الجيوسياسية؛ وعوامل الطلب المرتبطة بالنمو الاقتصادي العالمي وموسمية الاستهلاك؛ وعوامل المخزون التي تعكس التوازن الفعلي بين الاثنين؛ وأخيراً العوامل المالية كقوة الدولار وأسعار الفائدة وتموضع المضاربين في سوق العقود الآجلة.
يُسعَّر النفط عالمياً بالدولار، لذا يميل الاثنان إلى التحرك في اتجاهين متعاكسين: ارتفاع الدولار يرفع تكلفة الشراء على حاملي العملات الأخرى فيضغط على الطلب. غير أن هذه العلاقة ارتباط إحصائي وليست قاعدة ثابتة، وكثيراً ما تنكسر — خصوصاً حين تدفع أزمة جيوسياسية الطرفين للصعود معاً، أو حين تتحرك أسعار الفائدة الأميركية لأسباب لا صلة لها بسوق الطاقة.
تضم أوبك+ منظمة الدول المصدرة للبترول ومنتجين من خارجها، وتدير حصص الإنتاج بين أعضائها. خفض الإنتاج يميل إلى دعم الأسعار وزيادته تميل إلى الضغط عليها، لكن الأثر الفعلي يتوقف على مدى التزام الأعضاء بالحصص المعلنة وعلى وضع الطلب في الوقت نفسه. ومن المؤشرات التي يتابعها السوق عن كثب حجم الطاقة الإنتاجية الفائضة لدى المجموعة، لأنها تحدد قدرتها على امتصاص أي انقطاع مفاجئ في الإمداد.
لأن المخزونات هي القياس الأسرع والأدق للفجوة بين العرض والطلب. يصدر معهد البترول الأميركي (API) تقديراته أسبوعياً، تليها الأرقام الرسمية من إدارة معلومات الطاقة (EIA). ارتفاع المخزونات فوق التوقعات يشير إلى وفرة في المعروض، وانخفاضها يشير إلى شحّ. ويتابع المتعاملون أيضاً مخزونات البنزين ونواتج التقطير ومعدلات تشغيل المصافي، لأن أزمة التكرير قد ترفع أسعار المنتجات حتى حين يكون الخام وفيراً.
هما وصفان لشكل منحنى العقود الآجلة. الكونتانغو حين تكون العقود البعيدة أغلى من القريبة، وهو ما يرافق عادة وفرة المعروض وامتلاء المخزونات. والباكورديشن عكسه، إذ تكون العقود القريبة أغلى، وهو ما يعكس شحّاً في السوق الفوري. شكل المنحنى مهم عملياً لأنه يحدد تكلفة تدوير العقود، وهي عنصر يؤثر في أداء الأدوات التي تتبع النفط على المدى الطويل.
تمر حصة كبيرة من التجارة النفطية العالمية عبر عدد محدود من الممرات الضيقة، أبرزها مضيق هرمز وباب المندب وقناة السويس ومضيق ملقا. أي تهديد لهذه الممرات لا يقلّل الإمداد المتاح فحسب، بل يرفع أيضاً أقساط التأمين البحري ومدد الشحن وتكاليفها. لذلك يتابع المتعاملون مؤشرات مثل عدد الناقلات العابرة وأسعار الشحن، باعتبارها قياساً مباشراً للتدفق الفعلي لا مجرد مؤشر على التوتر السياسي.
الطاقة مُدخل في كل سلسلة إنتاج ونقل تقريباً، لذا ينتقل أثر ارتفاع النفط إلى التضخم الرئيسي بسرعة، ثم إلى التضخم الأساسي بوتيرة أبطأ عبر تكاليف النقل والتصنيع. وهذا يضع البنوك المركزية أمام معادلة صعبة: صدمة أسعار الطاقة ترفع التضخم وتُضعف النمو في آن واحد. ولهذا يتابع متداولو العملات والسندات أسعار النفط بوصفها أحد مدخلات توقعات أسعار الفائدة.
النفط أصل دوري يرتبط أداؤه بدورة الاقتصاد العالمي، ويتميّز بتقلب أعلى من معظم الأصول التقليدية. وهو سلعة تخزينها مكلف ولا تدرّ دخلاً دورياً كالفائدة أو التوزيعات، ما يجعل عائده مرتبطاً بحركة السعر وشكل منحنى العقود الآجلة. وعلى المدى البعيد يواجه متغيرات هيكلية مثل كفاءة استهلاك الطاقة وسياسات التحول الطاقي، وهي عوامل تعمل على آفاق زمنية أطول بكثير من دورات السوق قصيرة الأجل.
نهدف إلى تثقيف وتمكين المستثمرين من خلال تحليل اقتصادي كلي واضح.SA finances
ومع ذلك، فإن المعلومات المتوفرة على هذا الموقعبما في ذلك المقالات، الرسوم البيانية، التوقعات، والآراءمقدمة لأغراض تعليمية وإعلامية فقط، ولا ينبغي تفسيرها على أنها نصائح مالية أو توصيات استثمارية، أو دعوة لتداول أي أداة مالية أو عملة أو أصل.
تتسم الأسواق المالية بوجود مخاطر متأصلة، ولا يضمن الأداء السابق تحقيق نتائج مستقبلية. لذلك، يجب دائمًا إجراء بحث مستقل أو استشارة مستشار مالي مرخص قبل اتخاذ أي قرار استثماري.
وعلى الرغم من الجهود المبذولة لضمان دقة وموثوقية المحتوى، فإن الموقع لا يقدم أي ضمان صريح أو ضمني بشأن كمال أو حداثة أو دقة المعلومات، ولا يتحمل المسؤولية عن أي خسائر أو أضرار أو تكاليف قد تنتج عن استخدام هذا المحتوى.
ما لم يُذكر خلاف ذلك، فإن المؤلفين والمساهمين لا يمتلكون أي مصالح مالية في الأدوات أو الشركات المذكورة، ولا توجد لديهم علاقات تجارية مع الكيانات المذكورة في محتوى الموقع.
كما أن المساهمين والمؤلفين ليسوا مستشارين ماليين مسجلين، وجميع الآراء المعبر عنها تمثل وجهات نظر تعليمية تهدف لمساعدة القراء على فهم الأسواق العالمية والاتجاهات الاقتصادية الكلية، وليس لتقديم إرشادات استثمارية شخصية.